Vendre en viager : quelle plus-value allez-vous payer ?
Viager occupé ou libre : ce que le vendeur paie réellement, quand il le paie, et les exonérations qui s'appliquent le plus souvent. Avec un exemple chiffré et les textes à l'appui.
L'essentiel en 30 secondes
- Vendre en viager, c'est vendre : le régime des plus-values immobilières s'applique (CGI, art. 150 U).
- En viager occupé, le logement est presque toujours la résidence principale du vendeur : pas de plus-value à payer.
- Pour un autre bien, la plus-value se calcule sur le prix inscrit dans l'acte : bouquet + valeur en capital de la rente.
- Elle est due en une fois, l'année de la vente, même si vous êtes payé en rente pendant des années.
- Les retraités aux revenus modestes peuvent être exonérés d'impôt sur le revenu, même pour un bien qui n'est pas leur résidence principale.
À jour au 5 octobre 2026. Chaque règle citée renvoie à son texte ou à la doctrine administrative (BOFiP).
Vendre en viager, c'est vendre
Une vente en viager est une vente à titre onéreux, payée en partie comptant (le bouquet) et en partie sous forme de rente. Elle relève donc du régime des plus-values immobilières des particuliers (CGI, art. 150 U), comme une vente classique. L'administration l'a confirmé pour les ventes moyennant une rente viagère (réponse ministérielle n° 47574, JO AN du 5 juillet 2016).
Ce guide s'adresse au vendeur : le propriétaire qui vend son bien en viager occupé ou en viager libre. Si vous avez acheté un viager et que vous souhaitez revendre, les règles de calcul sont différentes : elles sont détaillées dans notre guide sur la plus-value à la revente d'un bien acheté en viager.
Allez-vous payer une plus-value ? Quatre questions
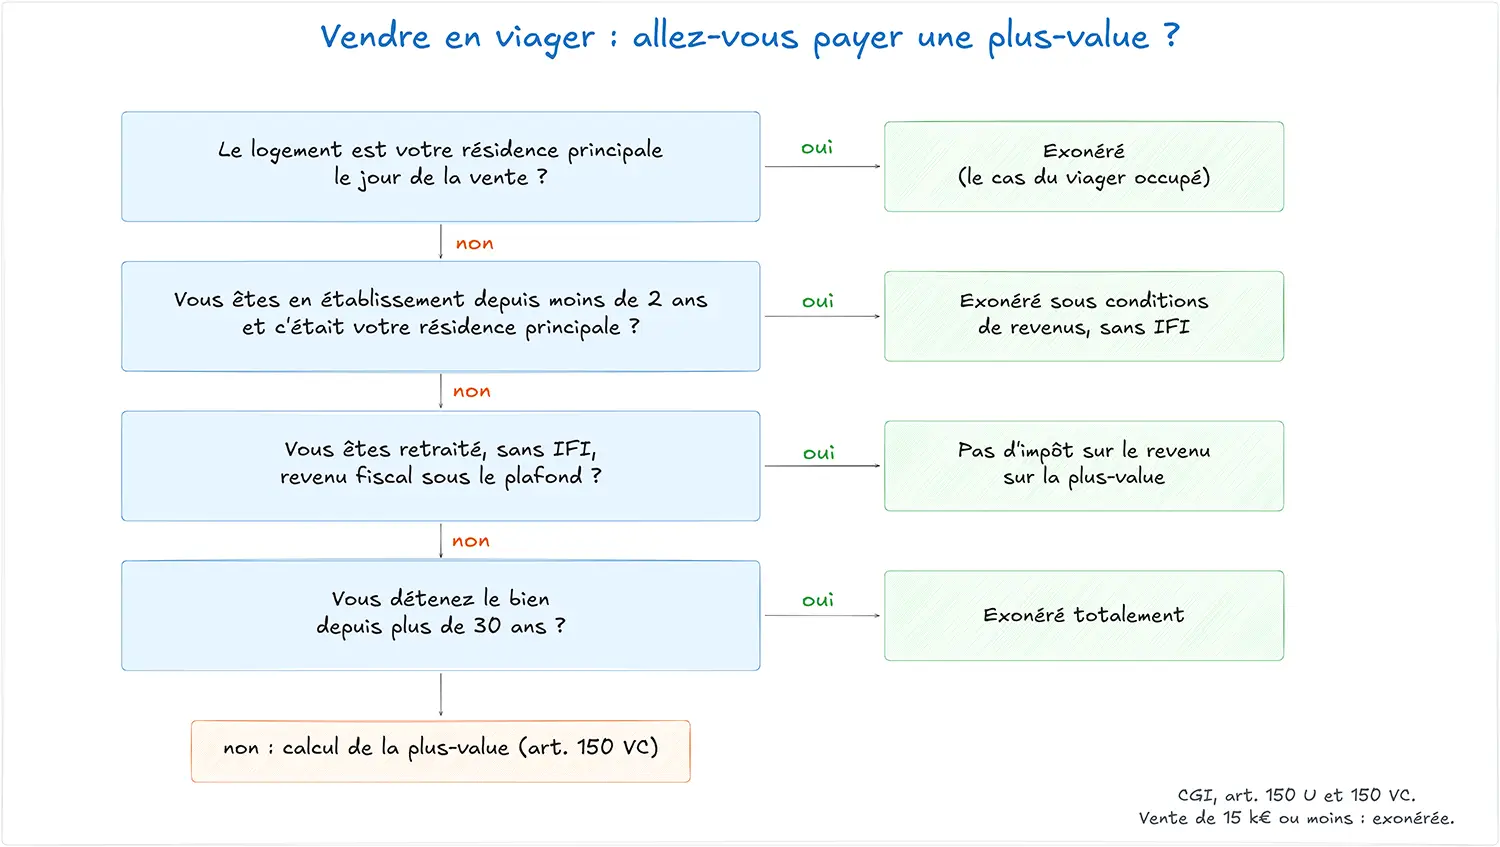
Avant tout calcul, il faut vérifier si une exonération s'applique. Dans la majorité des ventes en viager, c'est le cas.
1. Le logement est votre résidence principale le jour de la vente
La plus-value réalisée sur la résidence principale du vendeur au jour de la cession est exonérée (CGI, art. 150 U, II-1°). En viager occupé, c'est le cas le plus fréquent : vous vivez dans le logement le jour de la signature et vous continuez d'y vivre ensuite.
En viager libre, vous quittez les lieux. L'administration admet que l'exonération reste acquise si le logement est vendu dans un délai normal après votre départ, sans avoir été loué ni occupé entre-temps, et considère que ce délai est en principe d'un an au maximum (BOI-RFPI-PVI-10-40-10). C'est une appréciation au cas par cas : mieux vaut lancer la mise en vente avant le déménagement.
2. Vous êtes entré en établissement il y a moins de deux ans
Une personne âgée ou handicapée qui réside en établissement d'accueil peut vendre son ancienne résidence principale en exonération si la vente intervient moins de deux ans après son entrée, si le logement n'a pas été occupé depuis, et si, au titre de l'avant-dernière année précédant la vente, elle n'était pas redevable de l'IFI et ne dépassait pas la limite de revenu fiscal de référence du II de l'article 1417 du CGI (CGI, art. 150 U, II-1° ter). C'est un cas fréquent en viager libre pour financer un EHPAD.
3. Vous êtes retraité et vos revenus sont modestes
C'est l'exonération la plus méconnue. Les titulaires d'une pension de vieillesse ou d'une carte mobilité inclusion portant la mention « invalidité » sont exonérés d'impôt sur le revenu sur la plus-value de toutes leurs ventes immobilières, résidence principale ou non, à deux conditions appréciées au titre de l'avant-dernière année précédant la vente (CGI, art. 150 U, III) :
- ne pas avoir été redevable de l'impôt sur la fortune immobilière ;
- avoir un revenu fiscal de référence ne dépassant pas la limite fixée au I de l'article 1417 du CGI, revalorisée chaque année.
Exemple typique : un appartement locatif ou une maison de famille vendus en viager par un retraité aux revenus modestes. Le seuil se vérifie avec le notaire sur l'avis d'imposition de l'année N-2.
4. Vous détenez le bien depuis plus de 30 ans
Grâce aux abattements pour durée de détention, la plus-value est exonérée d'impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans (CGI, art. 150 VC). Enfin, une vente dont le prix ne dépasse pas 15 000 € est toujours exonérée (CGI, art. 150 U, II-6°).
Si aucune exonération ne s'applique : le calcul
Le calcul suit toujours le même ordre, en quatre étapes.
Prix de cession
Le prix inscrit dans l'acte de vente en viager (art. 150 VA).
Prix d'acquisition
Ce que vous aviez payé, majoré des frais et des travaux (art. 150 VB).
Abattements
Selon la durée de détention, différents pour l'impôt et les prélèvements sociaux (art. 150 VC).
Taux
19 % d'impôt, 17,2 % de prélèvements sociaux, surtaxe au-delà de 50 000 € de plus-value.
Étape 1 : le prix de cession, c'est le prix inscrit dans l'acte
Quand vous vendez en viager, l'acte fixe un prix, payé en deux parties : le bouquet, versé comptant le jour de la signature, et le reste, converti en rente viagère. Le prix de cession retenu pour la plus-value est la valeur en capital de la rente, à l'exclusion des intérêts, augmentée du bouquet (CGI, art. 150 VA, I ; BOI-RFPI-PVI-20-10-10, § 90).
La valeur en capital de la rente est un montant théorique inscrit dans l'acte : vous ne le touchez pas en une fois, il sert à calculer la rente mensuelle. Les rentes que vous percevrez ensuite, pendant 5, 10 ou 20 ans, n'entrent pas dans le calcul de la plus-value.
- En viager libre, le prix est calculé sur la valeur du bien libre.
- En viager occupé, le prix est calculé sur la valeur occupée, plus faible puisque vous gardez le droit d'y vivre. Votre prix d'achat est alors réduit dans la même logique (voir l'étape 2) : on ne compare pas une valeur occupée à un prix de pleine propriété. Le calcul de cette valeur occupée et sa répartition entre bouquet et rente sont expliqués dans notre guide sur le calcul du prix d'un viager occupé.
Ce prix est diminué, sur justificatifs, de certains frais limitativement énumérés (BOI-RFPI-PVI-20-10-10, § 80) : les honoraires d'agence s'ils sont à votre charge, les diagnostics obligatoires, la mainlevée d'une hypothèque.
Étape 2 : le prix d'acquisition et ses majorations
C'est le prix que vous aviez payé, tel qu'il figure dans votre acte d'achat (CGI, art. 150 VB, I). Si vous aviez reçu le bien par donation ou succession, on retient sa valeur au jour de la transmission (BOI-RFPI-PVI-20-10-20). Ce prix est ensuite majoré (CGI, art. 150 VB, II) :
Frais d'acquisition
7,5 %
Pour un achat, les frais réels (droits de mutation, notaire, commission) ou un forfait de 7,5 % du prix d'achat. Pour un bien reçu par donation ou succession, seuls les frais réels sont retenus.
Travaux
15 %
Les travaux de construction, d'agrandissement ou d'amélioration pour leur montant réel, ou un forfait de 15 % du prix d'achat si le bien est détenu depuis plus de cinq ans, même sans facture.
Le forfait de 15 % est une faculté (BOI-RFPI-PVI-20-10-20-20). Si vos factures de travaux dépassent ce montant, faites faire le calcul aux frais réels.
Si vous vendez en viager occupé, vous ne cédez pas la pleine propriété, puisque vous gardez l'usufruit ou un droit d'usage et d'habitation. Le prix d'achat retenu n'est alors qu'une fraction de celui que vous aviez payé : celle qui correspond au droit vendu, déterminée avec le barème de l'article 669 du CGI selon votre âge au jour de la vente (BOI-RFPI-PVI-20-10-20-10, acquisition en pleine propriété et cession d'un droit démembré). Dans le cas le plus fréquent, celui de la résidence principale, la question ne se pose pas puisque la plus-value est exonérée.
Étape 3 : les abattements pour durée de détention
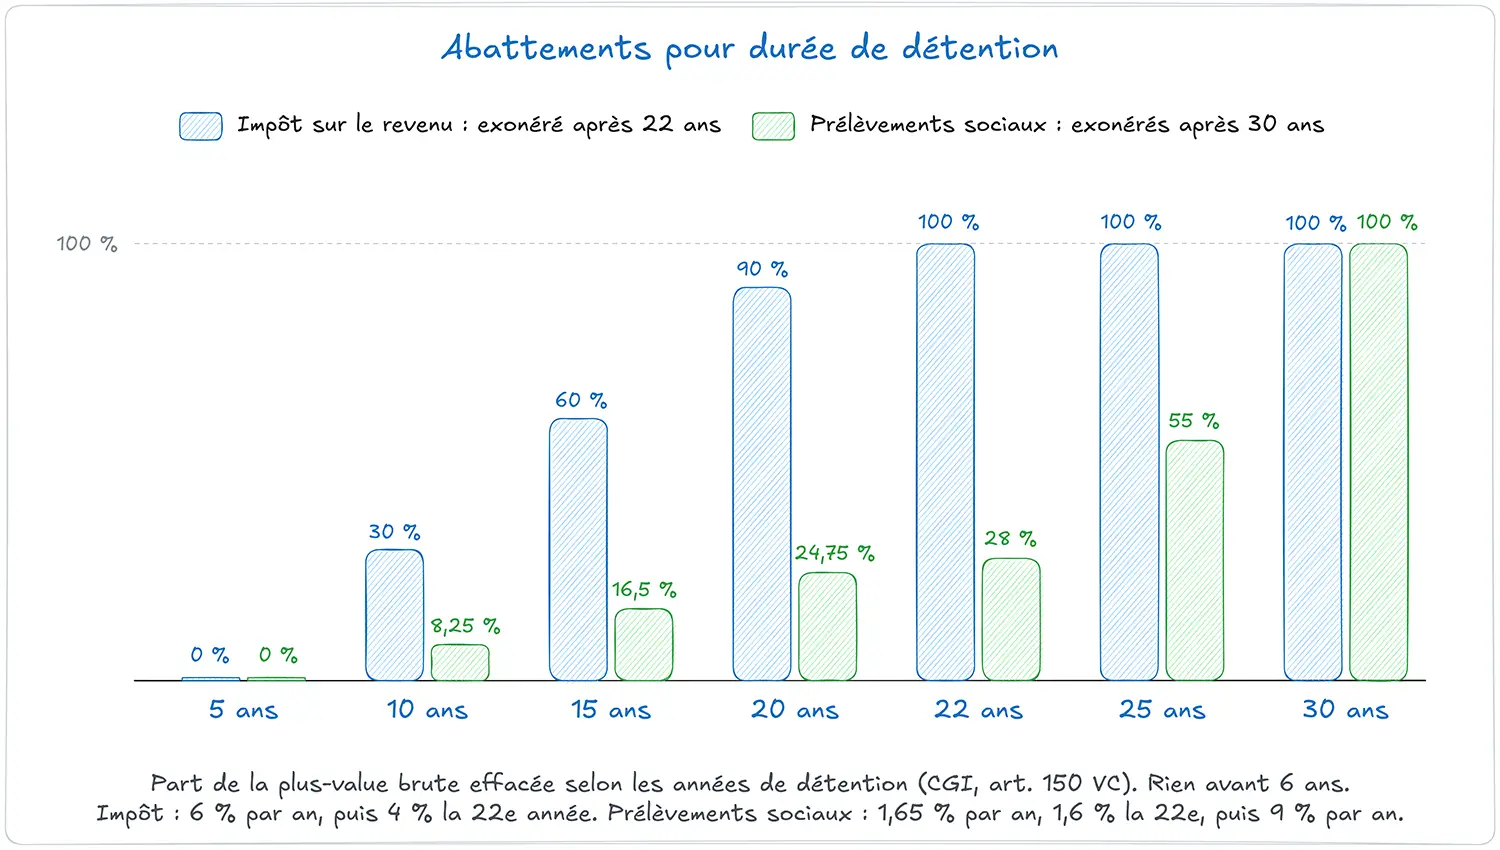
La plus-value brute est réduite d'un abattement par année de détention au-delà de la cinquième (CGI, art. 150 VC, I) :
- Impôt sur le revenu : 6 % par an de la 6e à la 21e année, puis 4 % la 22e année. Exonération totale après 22 ans.
- Prélèvements sociaux : 1,65 % par an de la 6e à la 21e année, 1,6 % la 22e année, puis 9 % par an au-delà. Exonération totale après 30 ans.
| Années de détention | Abattement impôt | Abattement prélèvements sociaux |
|---|---|---|
| 5 ans ou moins | 0 % | 0 % |
| 10 ans | 30 % | 8,25 % |
| 15 ans | 60 % | 16,5 % |
| 20 ans | 90 % | 24,75 % |
| 22 ans | 100 % | 28 % |
| 25 ans | 100 % | 55 % |
| 30 ans | 100 % | 100 % |
Calcul Osez Viager à partir du barème de l'article 150 VC du CGI. La durée se compte en années pleines, de la date d'acquisition à la date de la vente. Pour un bien reçu par succession, elle court à partir de l'ouverture de la succession.
Étape 4 : taux et surtaxe
- 19 % d'impôt sur le revenu (CGI, art. 200 B) ;
- 17,2 % de prélèvements sociaux : la hausse de la CSG votée pour 2026 (loi n° 2025-1403 du 30 décembre 2025) ne s'applique pas aux plus-values immobilières des particuliers (Code de la sécurité sociale, art. L. 136-8) ;
- une surtaxe de 2 % à 6 % lorsque la plus-value imposable à l'impôt sur le revenu dépasse 50 000 € (CGI, art. 1609 nonies G).
Payé en rente, imposé tout de suite
Ce qui surprend les vendeurs : vous êtes payé en partie sous forme de rente, pendant des années, mais l'impôt de plus-value est dû en totalité l'année de la vente, « quelles que soient les modalités retenues pour en acquitter le prix ». L'administration a refusé de l'étaler sur la durée de la rente et relève que l'impôt peut, le plus souvent, être réglé au moyen du bouquet (réponse ministérielle n° 47574, JO AN du 5 juillet 2016).
En pratique, le notaire calcule l'impôt, le déclare et le verse pour votre compte lors de la vente. Si le bien n'est pas exonéré, le bouquet doit donc au minimum couvrir l'impôt de plus-value : c'est un paramètre que nous intégrons dès l'étude viagère.
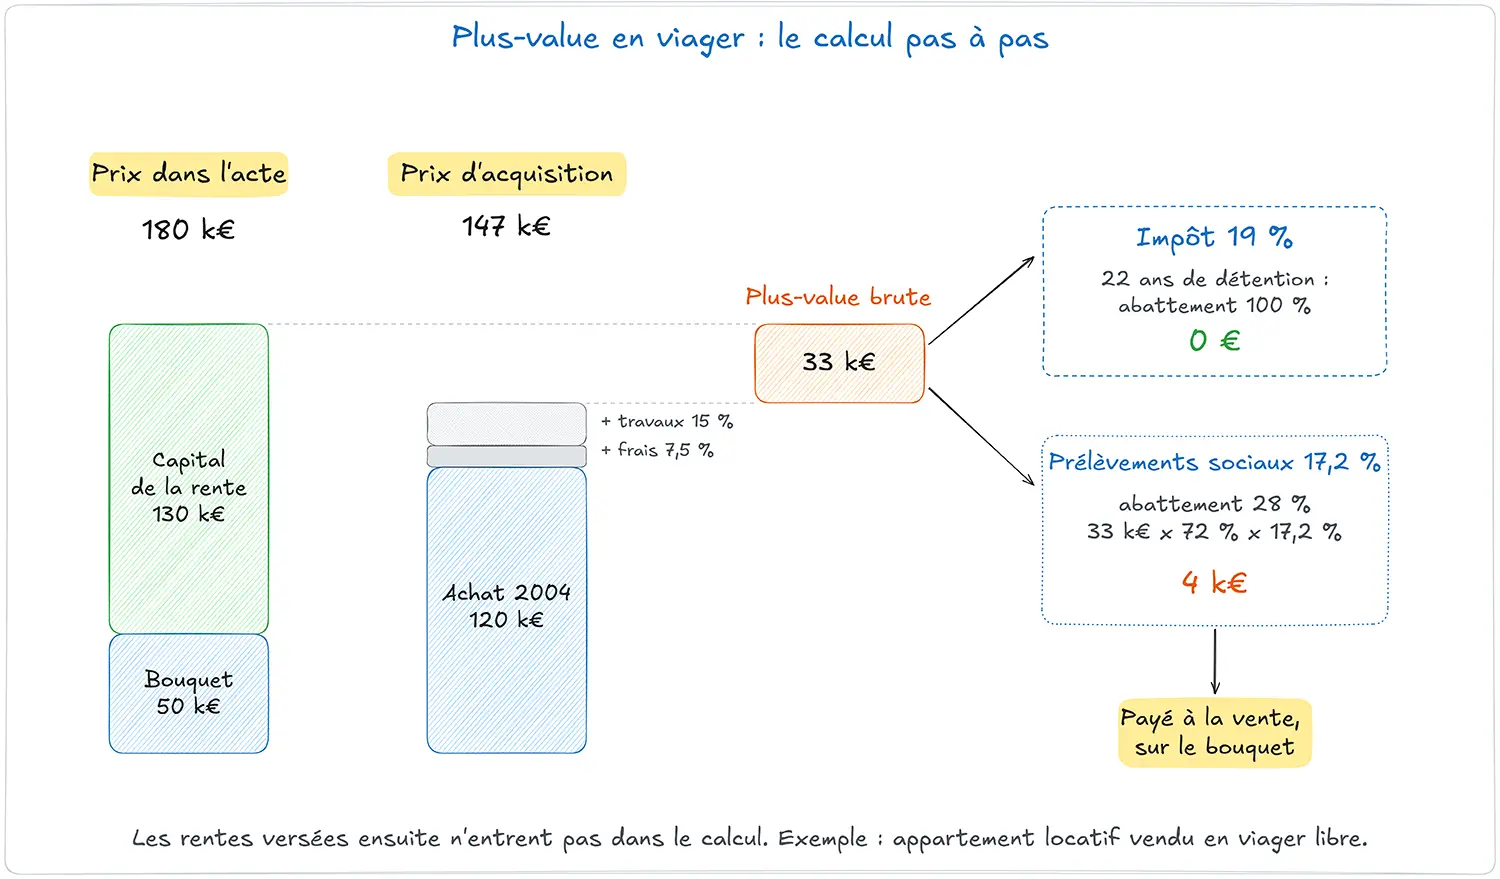
Exemple : un appartement locatif vendu en viager libre
La situation
- Un appartement acheté 120 000 € le 15 mars 2004, loué pendant des années puis libéré. Ce n'est pas la résidence principale du vendeur. Aucune facture de travaux conservée.
- En novembre 2026, il est vendu en viager libre au prix de 180 000 € inscrit dans l'acte : 50 000 € de bouquet payés le jour de la signature, et 130 000 € convertis en rente viagère. Ces 130 000 € sont la valeur en capital de la rente : le vendeur ne les touche pas en une fois, il perçoit une rente chaque mois.
- Le vendeur ne remplit pas les conditions de l'exonération des retraités, et aucun frais de vente n'est à sa charge.
| Étape | Calcul | Montant |
|---|---|---|
| Prix de cession | 50 000 + 130 000 | 180 000 € |
| Prix d'acquisition majoré | 120 000 + 7,5 % + 15 % | 147 000 € |
| Plus-value brute | 180 000 - 147 000 | 33 000 € |
| Détention | mars 2004 à novembre 2026 | 22 ans |
| Impôt sur le revenu | abattement 100 % | 0 € |
| Prélèvements sociaux | 33 000 x 72 % x 17,2 % | 4 087 € |
| Total dû à la vente | prélevé sur le bouquet | 4 087 € |
À prix d'achat identique, si l'appartement avait été détenu 12 ans seulement, l'abattement serait de 42 % pour l'impôt et de 11,55 % pour les prélèvements sociaux : 3 637 € d'impôt et 5 020 € de prélèvements sociaux, soit environ 8 657 € au total, toujours prélevés sur le bouquet. Si le vendeur remplissait les conditions de l'article 150 U, III, l'impôt sur le revenu serait nul dans les deux cas.
Exemple pédagogique arrondi à l'euro. Il ne remplace pas le calcul du notaire, qui tient compte de votre situation exacte.
Et si vous vendez à terme ?
La vente avec paiement à terme suit le même principe : la plus-value est imposée en totalité l'année de la vente. Le prix de cession est le montant cumulé des échéances prévues au contrat, diminué des intérêts éventuels (BOI-RFPI-PVI-20-10-10, § 130). Le BOFiP range aussi parmi les charges qui majorent le prix de cession une clause d'indexation consentie en contrepartie d'un paiement différé (même document, § 40) : c'est un point à faire chiffrer par le notaire au moment de l'acte.
Vous êtes acquéreur et vous voulez revendre ?
Prix d'acquisition, décote d'occupation, option pour les arrérages réellement versés : tout est expliqué dans notre guide sur la plus-value à la revente d'un bien acheté en viager.
Textes et sources consultés
- Code général des impôts, articles 150 U, 150 VA, 150 VB, 150 VC, 200 B, 1417 et 1609 nonies G : Légifrance
- Code de la sécurité sociale, article L. 136-8 : Légifrance
- BOI-RFPI-PVI-20-10-10 (prix de cession, § 40, 80, 90, 130) : BOFiP
- BOI-RFPI-PVI-20-10-20-10 (prix d'acquisition en cas de cession d'un droit démembré) : BOFiP
- BOI-RFPI-PVI-20-10-20-20 (majorations, forfaits 7,5 % et 15 %) : BOFiP
- Réponse ministérielle n° 47574, JO AN du 5 juillet 2016, p. 6356 (imposition de la plus-value en viager) : Assemblée nationale
- Réponse ministérielle sur les exonérations des personnes âgées (art. 150 U, II-1° ter et III) : Sénat
Article d'information générale. Il ne constitue pas un conseil fiscal personnalisé : le calcul définitif relève du notaire chargé de la vente.
Questions fréquentes
Doit-on payer une plus-value quand on vend sa maison en viager occupé ?
Sur quel montant est calculée la plus-value d'une vente en viager ?
La plus-value est-elle étalée sur la durée de la rente ?
Un retraité est-il exonéré de plus-value immobilière ?
En maison de retraite, peut-on vendre son ancienne maison sans payer de plus-value ?
Après combien d'années n'y a-t-il plus d'impôt sur la plus-value immobilière ?
La vente à terme suit-elle les mêmes règles que le viager ?
Vendre en viager sans mauvaise surprise fiscale
Nous intégrons la plus-value et vos exonérations dès l'étude, pour que le bouquet couvre ce qu'il doit couvrir.
Demander mon étude viagère