Vendre en viager : toutes les formules pour transformer votre bien en revenus
Viager occupé, libre, vente à terme, viager familial - chaque situation est unique. Découvrez les mécanismes, comparez les options et identifiez la solution adaptée à votre projet.
Qu’est-ce que la vente en viager ?
La vente en viager est un contrat de vente immobilière par lequel le vendeur, appelé crédirentier, cède son bien immobilier à un acquéreur, appelé débirentier, qui s’engage à en payer le prix selon des modalités définies dans l’acte. La spécificité essentielle du viager repose sur le principe d’aléa : la durée de versement de la rente dépend de la durée de vie du vendeur, inconnue au moment de la vente.
Contrairement à une vente immobilière classique, le prix n’est pas nécessairement versé en une seule fois. Il peut être composé d’un capital initial, appelé bouquet, et d’une rente viagère, versée périodiquement jusqu’au décès du vendeur.
Ce type de vente repose sur un cadre juridique précis et répond à des situations patrimoniales très variées. En comprendre les mécanismes permet de déterminer si cette solution est adaptée à sa situation personnelle et à ses objectifs.
Les termes clés à connaître
Les principes de fonctionnement
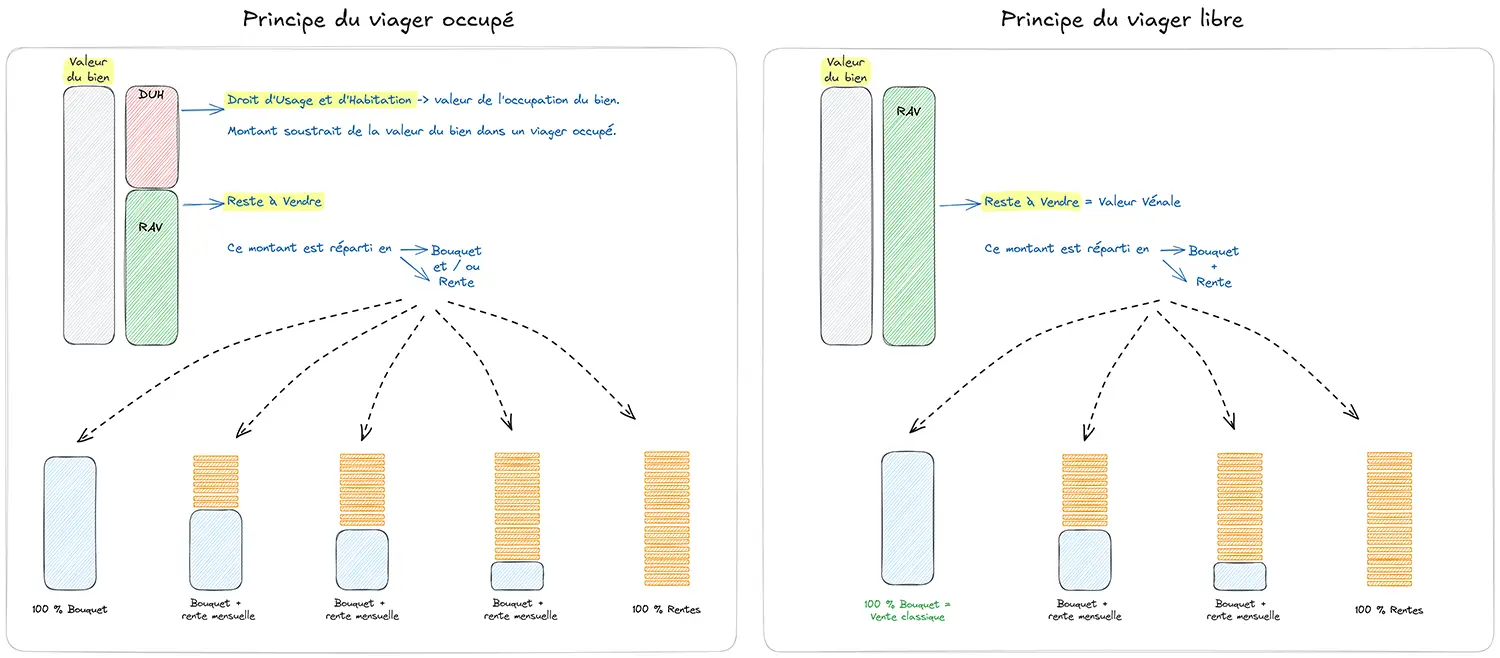
Une vente en viager repose sur la combinaison de plusieurs paramètres :
Dans le cas d’un viager occupé, la valeur du bien est diminuée afin de tenir compte du droit d’usage et d’habitation conservé par le vendeur. Cette diminution n’est pas arbitraire : elle correspond économiquement au manque à gagner pour l’acquéreur, qui ne peut ni occuper ni louer le bien pendant la durée d’occupation.
Les principales formules de vente
Il n’existe pas un viager unique, mais plusieurs formes, adaptées à des situations et des objectifs différents. Voici un panorama complet des solutions disponibles.
Dans un viager occupé, le vendeur conserve le droit de vivre dans son logement via un droit d’usage et d’habitation. L’acquéreur ne peut pas occuper le bien immédiatement. Le prix tient compte de cette occupation.
La rente viagère est obligatoirement indexée, conformément aux règles applicables au viager, et peut prévoir une réversibilité au profit du conjoint.
Cette forme de viager prévoit le versement de l’intégralité du prix sous forme de capital au moment de la signature de l’acte authentique, sans rente viagère ultérieure. Le vendeur conserve son droit d’usage et d’habitation.
L’aléa subsiste, non pas sur la durée de versement d’une rente, mais sur la durée d’occupation du bien. Cette solution est parfois qualifiée de viager « 100 % bouquet ».
Dans un viager libre, le bien est libre d’occupation du vendeur dès la vente. L’acquéreur peut occuper ou louer le logement immédiatement. La rente est généralement plus élevée qu’en viager occupé.
Le vendeur ne conserve aucun droit d’usage ou d’habitation. Cette formule convient aux vendeurs qui ne souhaitent plus occuper le bien et privilégient un revenu régulier maximal.
La vente avec paiement à terme est juridiquement distincte du viager, bien qu’elle en soit proche dans son fonctionnement. Le prix est payé sur une durée déterminée à l’avance. Les mensualités restent dues même en cas de décès du vendeur : le solde est alors versé aux héritiers. Elle peut être libre ou occupée selon les cas.
Il est possible de combiner plusieurs mécanismes au sein d’une même opération, par exemple une partie du bien vendue librement et une autre occupée, ou une combinaison de capital, rente et paiement à terme. Ces montages répondent à des configurations patrimoniales complexes.
Il est également possible de vendre en viager à un membre de sa famille - enfant, petit-enfant, neveu. Ce montage répond à des logiques de transmission, mais impose une vigilance renforcée sur le prix, l’aléa et la transparence vis-à-vis des autres héritiers.
Le vendeur cède les murs tout en conservant l’usufruit de son bien : il peut continuer à l’habiter ou à le louer. L’acheteur acquiert la nue-propriété avec une décote de 35 à 55 % selon l’âge du vendeur. La pleine propriété se réunit automatiquement au décès de l’usufruitier.
Cette formule s’adresse aux propriétaires qui souhaitent dégager un capital important immédiatement tout en gardant la maîtrise de leur bien et, le cas échéant, la possibilité de le louer.
D’autres montages spécifiques répondent à des objectifs patrimoniaux particuliers : viager temporaire (DUH à durée déterminée), rente différée (optimisation fiscale entre 65 et 70 ans), ou combinaisons sur mesure. Ces variantes peuvent être adaptées à certaines configurations spécifiques.
La vente en viager n’est pas adaptée à toutes les situations. Selon vos besoins, une vente immobilière classique peut parfois être plus cohérente, notamment lorsque l’objectif principal est une cession rapide ou une transmission immédiate du capital.
Les étapes d’une vente en viager
Une vente en viager suit un processus structuré, qui combine analyse patrimoniale, éléments techniques du bien et cadre juridique. Certaines étapes peuvent se croiser ou s’ajuster en fonction des informations recueillies, notamment lors de la réalisation des diagnostics. Idéalement, les diagnostics sont réalisés avant l’étude viagère définitive. Lorsqu’ils ne sont pas encore disponibles, nous établissons un pré-avis de valeur, ajusté ensuite à la lumière des diagnostics.
Chaque étape est détaillée dans notre guide comment se passe une vente en viager : ce qui se dit lors des premiers rendez-vous, pourquoi nous ne proposons pas de mandat à ce stade, comment nous vérifions les acquéreurs, le déroulé de la visite, les délais légaux (rétractation, préemption) et les particularités du droit local alsacien.
Avantages et points de vigilance
La vente en viager peut répondre à de nombreux objectifs patrimoniaux et personnels, à condition d’en comprendre pleinement les mécanismes et les implications. Les principaux avantages sont détaillés dans notre guide 10 raisons de vendre en viager.
- Transformer un patrimoine immobilier en liquidités, de manière immédiate ou progressive
- Protection du conjoint, notamment grâce aux mécanismes de rente viagère et aux clauses prévues à l’acte
- Maintien dans le logement, lorsque la vente est réalisée en viager occupé
- Organisation anticipée de la transmission, en structurant à l’avance la valorisation et la répartition du patrimoine
- Frais de notaire réduits pour l’acquéreur, calculés sur la valeur décotée du bien
- Fiscalité allégée sur la rente selon l’âge du vendeur
- Des engagements juridiques inscrits dans la durée, qui nécessitent une parfaite compréhension des droits et obligations de chaque partie
- Le rôle central du principe d’aléa, indispensable à la validité du contrat
- La nécessité d’un acte notarié rigoureux, fondé sur une coordination étroite entre le viagériste et le notaire
- En viager familial, vigilance renforcée de l’administration fiscale sur le prix et l’aléa
Comprendre le viager passe aussi par l’étude de situations types. Des articles pédagogiques présentent différents cas de figure et montages possibles, afin d’aider chacun à se projeter selon sa propre situation. Découvrir les guides et conseils.
Avant de vous décider
La vente en viager est une forme particulière de vente immobilière permettant à un propriétaire de transformer tout ou partie de la valeur de son bien en liquidités, tout en organisant à l’avance les conditions d’occupation du logement et, le cas échéant, de transmission.
Contrairement à une vente immobilière classique, le prix n’est pas nécessairement versé en une seule fois. Il peut être composé d’un capital initial, appelé bouquet, et d’une rente viagère, versée périodiquement jusqu’au décès du vendeur.
Ce type de vente repose sur un cadre juridique précis et répond à des situations patrimoniales très variées. En comprendre les mécanismes permet de déterminer si cette solution est adaptée à sa situation personnelle et à ses objectifs. Les règles applicables à la vente en viager sont prévues par le Code civil et précisées par les informations officielles disponibles sur service-public.fr.
Questions fréquentes sur la vente en viager
Prenez rendez-vous pour une étude viagère personnalisée - c’est sans engagement.
Prendre rendez-vous pour une étude viagère