Revendre un bien acheté en viager : comment se calcule la plus-value ?
Revente après la fin de l'occupation ou en cours de viager : quel prix d'acquisition retenir, pourquoi la décote se retrouve dans la plus-value, et l'option méconnue quand la rente a été versée longtemps.
L'essentiel en 30 secondes
- Votre prix d'acquisition, c'est ce que vous avez payé : le bouquet + la valeur en capital de la rente inscrits dans votre acte.
- En viager occupé, vous avez acheté à la valeur occupée : si vous revendez libre, la décote d'occupation se retrouve dans la plus-value.
- La disparition du crédirentier n'est pas une vente : elle ne déclenche aucun impôt. La plus-value se calcule à la revente.
- La durée de détention court depuis votre acte d'achat, pas depuis la libération du logement.
- Si la rente a été versée longtemps, vous pouvez retenir les arrérages réellement versés à la place du capital de la rente.
- Si le vendeur s'était réservé un usufruit et non un droit d'usage et d'habitation, une tolérance permet de partir de la valeur libre du bien au jour de l'achat.
À jour au 5 octobre 2026. Chaque règle citée renvoie à son texte ou à la doctrine administrative (BOFiP).
Le principe : on part de ce que vous avez payé
Ce guide s'adresse à l'acquéreur particulier qui a acheté un bien en viager et qui le revend. Les marchands de biens et les sociétés soumises à l'impôt sur les sociétés relèvent d'autres règles. Si vous êtes le vendeur d'origine, voyez plutôt notre guide sur la plus-value quand on vend en viager.
La plus-value est la différence entre le prix de revente et votre prix d'acquisition (CGI, art. 150 V). Le prix d'acquisition est le prix effectivement acquitté, tel qu'il est stipulé dans l'acte (CGI, art. 150 VB, I). Pour un bien acheté en viager, c'est la valeur en capital de la rente, majorée du bouquet (BOI-RFPI-PVI-20-10-20-10, § 80).
- Si vous avez acheté en viager libre, ce prix correspond à la valeur du bien libre.
- Si vous avez acheté en viager occupé, ce prix correspond à la valeur occupée, puisque le vendeur s'est réservé le droit d'y vivre. C'est la clé de tout ce qui suit. Le calcul de cette valeur occupée, à partir du droit d'usage et d'habitation, est détaillé dans notre analyse des méthodes de calcul du DUH.
Deux règles complètent ce principe. La disparition du crédirentier, ou son départ, n'est pas une cession : elle ne déclenche aucune imposition de plus-value, qui ne s'applique qu'aux cessions à titre onéreux (CGI, art. 150 U). Et la durée de détention, qui fixe vos abattements, se compte à partir de la date de votre acte d'achat.
Cas 1 : revendre libre après la fin de l'occupation
C'est le cas le plus courant : vous avez acheté un viager occupé, le crédirentier a disparu ou a quitté le logement, et vous revendez le bien libre, en vente classique.
La situation
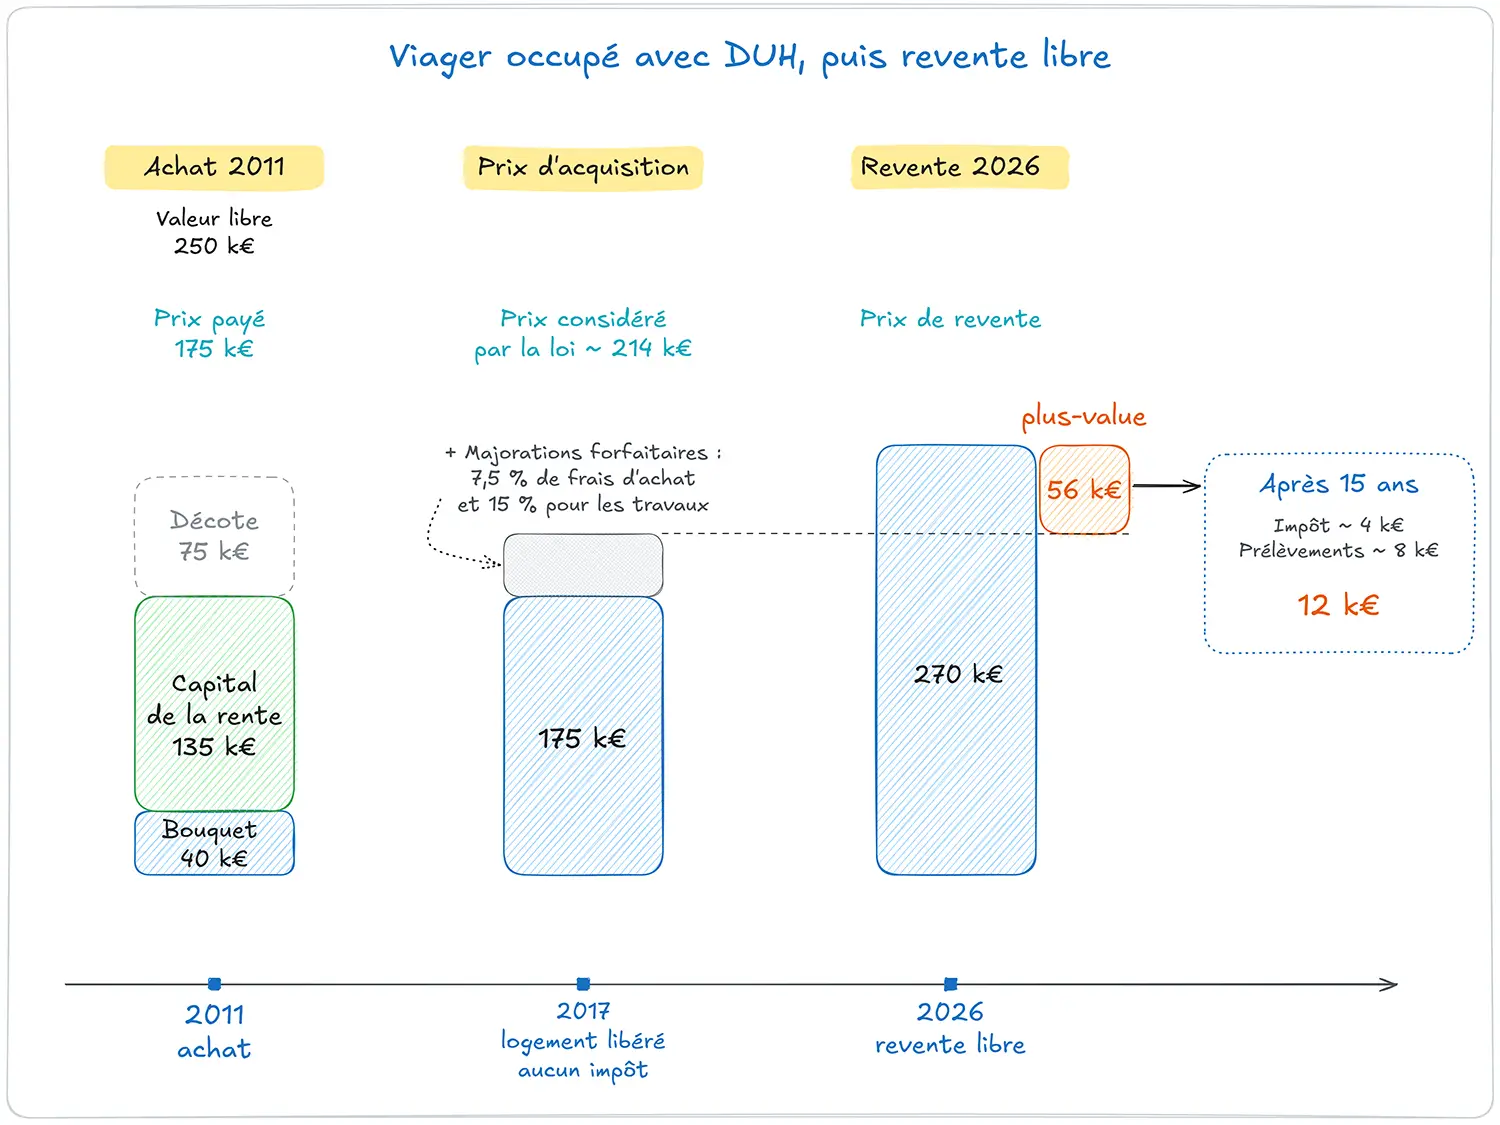
- En mars 2011, vous achetez un appartement en viager occupé, la vendeuse s'étant réservé un droit d'usage et d'habitation. Valeur libre : 250 000 €. Prix inscrit dans l'acte, calculé sur la valeur occupée : 175 000 €, soit 40 000 € de bouquet et 135 000 € de valeur en capital de la rente (800 € par mois).
- La crédirentière disparaît en 2017. Vous avez versé environ 57 600 € d'arrérages, hors indexation.
- En novembre 2026, vous revendez l'appartement libre 270 000 €. Vous n'avez conservé aucune facture de travaux.
| Étape | Calcul | Montant |
|---|---|---|
| Prix de cession | revente libre | 270 000 € |
| Prix d'acquisition majoré | 175 000 + 7,5 % + 15 % | 214 375 € |
| Plus-value brute | 270 000 - 214 375 | 55 625 € |
| Détention | mars 2011 à novembre 2026 | 15 ans |
| Impôt sur le revenu | 55 625 x 40 % x 19 % | 4 228 € |
| Prélèvements sociaux | 55 625 x 83,5 % x 17,2 % | 7 989 € |
| Total | prélevé sur le prix de revente | 12 217 € |
Abattements après 15 ans : 60 % pour l'impôt et 16,5 % pour les prélèvements sociaux (CGI, art. 150 VC). Exemple arrondi à l'euro.
Comparer les assiettes : viager occupé ou achat libre
Sur ces 55 625 € de plus-value brute, l'essentiel vient de la décote d'occupation : vous avez payé 175 000 € un bien qui en valait 250 000 € libre, soit 75 000 € d'écart. Ce n'est pas une anomalie, c'est la contrepartie du droit d'habitation laissé au vendeur.
Acheté en viager occupé
175 000 €
Prix d'acquisition majoré de 214 375 €. Revendu 270 000 € : 55 625 € de plus-value brute, 12 217 € d'impôts après 15 ans.
Acheté libre, même bien
250 000 €
Prix d'acquisition majoré de 306 250 €. Revendu 270 000 € : moins-value de 36 250 €, aucun impôt. Une moins-value immobilière n'est ni remboursée ni imputable.
La lecture à retenir : en viager occupé avec droit d'usage et d'habitation, une partie de votre rendement se matérialise à la revente, et c'est là qu'elle est imposée, avec les abattements pour durée de détention. Plus vous gardez le bien longtemps, plus cette imposition diminue.
Réserve d'usufruit ou droit d'usage et d'habitation : la différence à la revente
Ce que le vendeur s'est réservé dans l'acte change le calcul.
- Réserve d'un usufruit : vous avez acheté la nue-propriété, et l'usufruit s'est éteint à la disparition du vendeur. Le BOFiP vise exactement ce cas : la nue-propriété acquise à titre onéreux et l'usufruit recueilli par extinction. En principe, l'usufruit compte pour zéro, mais l'administration admet de retenir la valeur de la pleine propriété à la date d'entrée de la nue-propriété dans votre patrimoine (BOI-RFPI-PVI-20-10-20-10, § 220 ; réponse ministérielle n° 58798, JO AN du 30 juin 2015). Dans notre exemple, la base passerait de 175 000 € à la valeur libre de 250 000 € de 2011, avant majorations : l'essentiel de la plus-value disparaîtrait.
- Réserve d'un droit d'usage et d'habitation : vous avez acheté la pleine propriété, grevée d'un droit d'usage et d'habitation. Ce cas n'est pas celui visé par la tolérance, qui parle de nue-propriété et d'usufruit. La règle applicable reste celle des biens acquis moyennant une rente viagère : bouquet et capital de la rente, ou arrérages versés (même document, § 80).
C'est donc l'acte d'achat qu'il faut relire avant de chiffrer une revente. En cas de doute sur la qualification d'un acte, le notaire peut interroger l'administration par un rescrit.
L'option quand la rente a été versée longtemps
Le prix d'acquisition repose sur le capital de la rente inscrit dans l'acte. Mais le viager est aléatoire : si la rente est versée plus longtemps que prévu, vous payez davantage. Pour en tenir compte, l'administration autorise l'acquéreur qui revend à remplacer, sur sa demande, le capital de la rente par le total des arrérages effectivement versés et du capital restant à verser à la date de la revente. Si le crédirentier a disparu au moment de la revente, l'option consiste à retenir les arrérages effectivement versés, majorés du bouquet (BOI-RFPI-PVI-20-10-20-10, § 80).
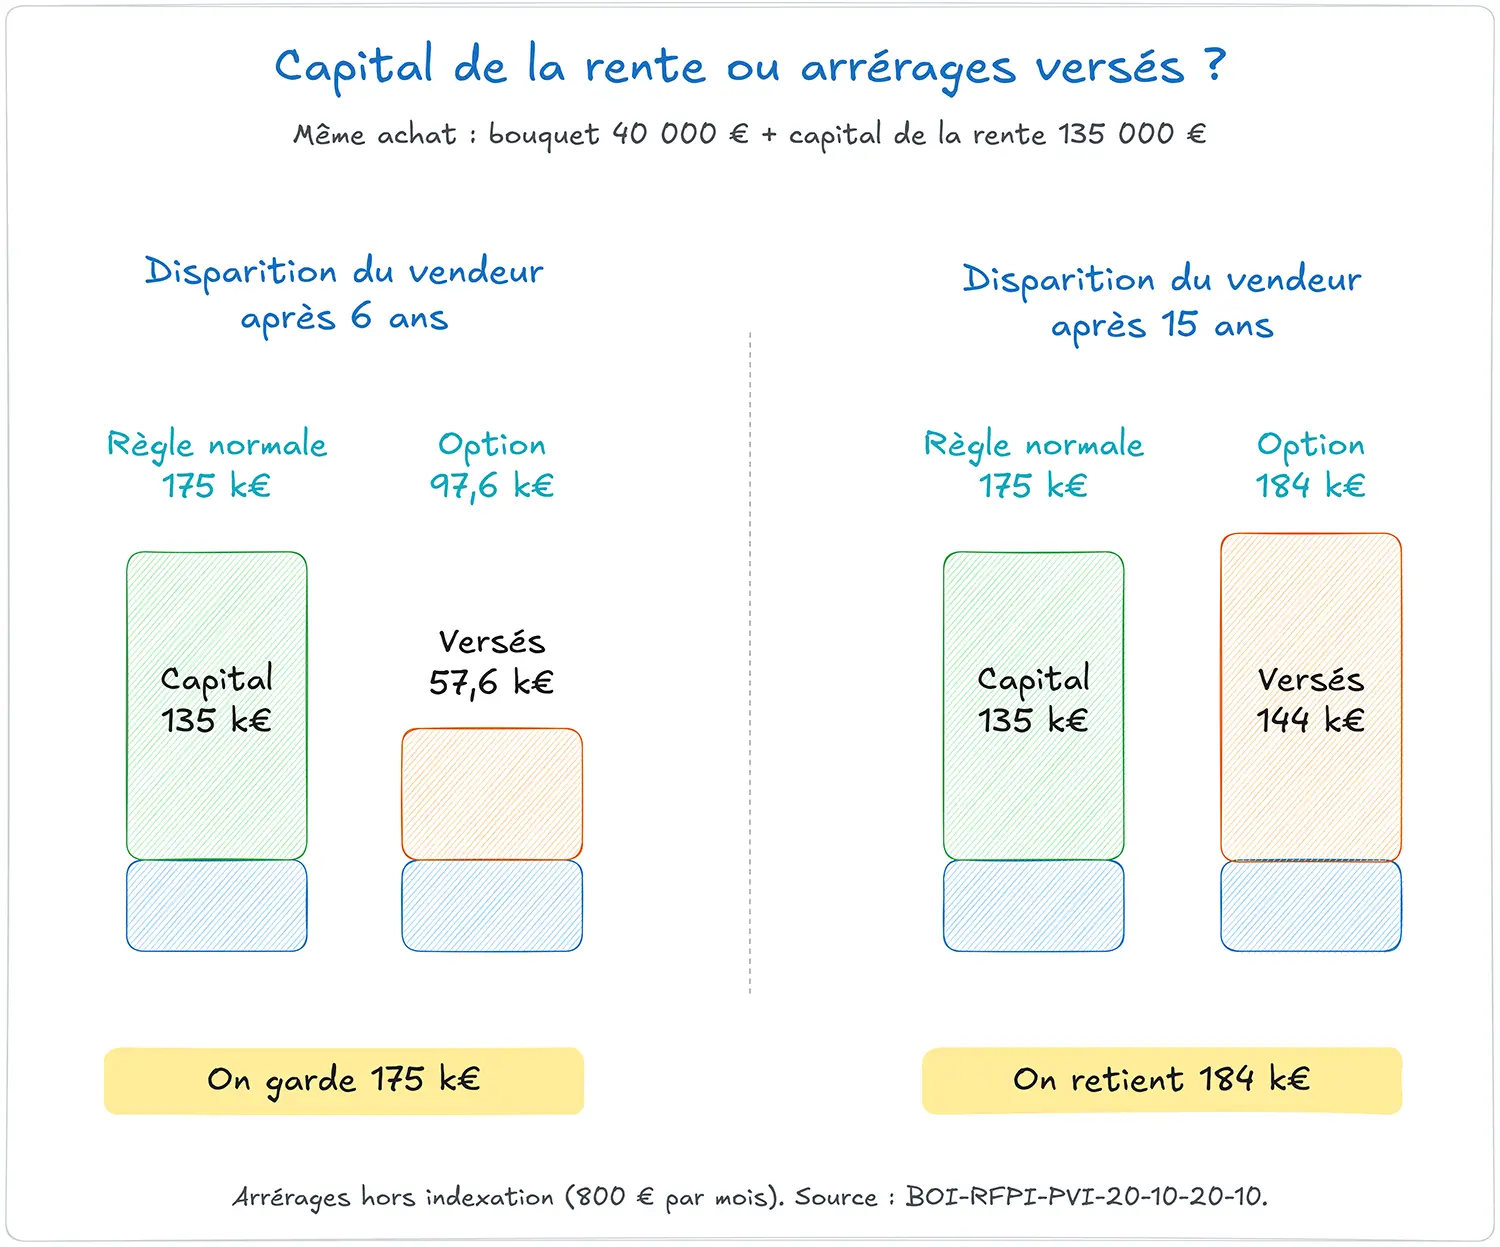
- Rente versée 6 ans : environ 57 600 € d'arrérages versés, moins que les 135 000 € de capital. Vous gardez la règle normale : 175 000 € de prix d'acquisition.
- Rente versée 15 ans : environ 144 000 € d'arrérages versés, plus que le capital. Avec l'option, votre prix d'acquisition passe à 40 000 + 144 000 = 184 000 €, et votre plus-value brute baisse d'au moins 9 000 €.
Les montants sont ici hors indexation. Comme l'option vise les arrérages effectivement versés, gardez une trace de tous vos paiements (relevés bancaires, quittances) : c'est ce que le notaire vous demandera.
Cas 2 : revendre en cours de viager
Vous pouvez aussi revendre alors que le crédirentier occupe toujours le logement et perçoit sa rente. Deux points changent :
- Le prix de cession : c'est le prix total stipulé dans l'acte de revente, y compris la fraction correspondant aux arrérages restant à courir lorsque la rente est mise à la charge du nouvel acquéreur (BOI-RFPI-PVI-20-10-10, § 100).
- Le prix d'acquisition : le capital de la rente et le bouquet de votre acte d'achat, ou, si c'est plus favorable, le bouquet augmenté des arrérages déjà versés et du capital restant à verser à la date de la revente (BOI-RFPI-PVI-20-10-20-10, § 80).
Attention : sauf accord exprès du crédirentier pour vous libérer, vous restez en principe tenu de la rente aux côtés du nouvel acquéreur, et l'acte prévoit généralement cette solidarité (C. civ., art. 1327-2). C'est un risque à intégrer avant de revendre.
Si cette revente se fait elle-même moyennant une rente, la plus-value est imposée en totalité l'année de la revente, comme pour toute vente en viager (réponse ministérielle n° 47574, JO AN du 5 juillet 2016).
Abattements, taux et exonérations : les règles communes
Le reste du calcul est celui de toute plus-value immobilière : majoration du prix d'acquisition par les frais (réels ou forfait de 7,5 %) et les travaux (réels ou forfait de 15 % après cinq ans), abattements pour durée de détention, 19 % d'impôt et 17,2 % de prélèvements sociaux, surtaxe au-delà de 50 000 € de plus-value imposable (CGI, art. 150 VB, 150 VC, 200 B et 1609 nonies G). Le détail figure dans notre guide sur la plus-value du vendeur en viager.
Une exonération peut vous concerner : si, après la libération, vous avez fait du logement votre résidence principale et qu'il l'est encore le jour de la revente, la plus-value est exonérée (CGI, art. 150 U, II-1°).
Vous cherchez un viager en Alsace ?
Inscrivez votre recherche pour recevoir nos biens en avant-première, avec une simulation complète, fiscalité de revente comprise : déposer ma recherche.
Textes et sources consultés
- Code général des impôts, articles 150 U, 150 V, 150 VB, 150 VC, 200 B et 1609 nonies G : Légifrance
- BOI-RFPI-PVI-20-10-20-10 (prix d'acquisition : biens acquis moyennant rente viagère, § 80 ; cession après réunion de la propriété, § 220) : BOFiP
- Réponse ministérielle n° 58798, JO AN du 30 juin 2015 (réunion de l'usufruit éteint et de la nue-propriété) : Assemblée nationale
- BOI-RFPI-PVI-20-10-10 (prix de cession, § 100) : BOFiP
- BOI-RFPI-PVI-20-10-20-20 (majorations, forfaits 7,5 % et 15 %) : BOFiP
- Réponse ministérielle n° 47574, JO AN du 5 juillet 2016 (imposition des ventes moyennant rente viagère) : Assemblée nationale
Article d'information générale. Il ne constitue pas un conseil fiscal personnalisé : le calcul définitif relève du notaire chargé de la revente.
Questions fréquentes
Quel est le prix d'acquisition d'un bien acheté en viager ?
La disparition du crédirentier déclenche-t-elle un impôt pour l'acquéreur ?
Pourquoi la plus-value est-elle plus forte après un viager occupé ?
Est-ce le même calcul que pour une nue-propriété achetée puis revendue en pleine propriété ?
Depuis quand se compte la durée de détention ?
Peut-on tenir compte des rentes réellement payées ?
Peut-on revendre un viager en cours de rente ?
Investir en viager en Alsace, en connaissant la sortie
Chaque bien que nous présentons est accompagné d'une simulation complète, y compris la fiscalité à la revente.
Déposer ma recherche