Fiscalité de l'acquéreur en viager : ce que vous paierez, et quand
Droits de mutation, taxe foncière, IFI, loyers, transmission et revente : chaque règle avec son texte, pour savoir ce que votre achat en viager vous coûtera vraiment en impôts.
L'essentiel en 30 secondes
- À l'achat, les droits de mutation se calculent sur le prix du viager : bouquet + valeur en capital de la rente. En Alsace, comptez environ 6,32 % de ce prix pour les actes signés jusqu'au 31 mars 2028.
- En viager occupé, vous ne percevez aucun loyer : rien à déclarer chaque année. La décote d'occupation ne ressort qu'en plus-value si vous revendez, avec les abattements pour durée de détention.
- Avec un droit d'usage et d'habitation, la taxe foncière est à la charge de l'acquéreur ; avec une réserve d'usufruit, à celle du vendeur. Les ordures ménagères reviennent à l'occupant.
- À l'IFI, l'acquéreur d'un viager occupé ne déclare qu'une part de la valeur du bien, fixée par le barème de l'article 669 selon l'âge du vendeur, et déduit la rente restant due dans la même proportion.
- En viager libre loué, les loyers sont imposables, mais la rente versée ne se déduit pas des revenus fonciers.
- Si l'acquéreur disparaît avant le crédirentier, ses héritiers reçoivent le bien et l'obligation de payer la rente.
À jour au 15 octobre 2026. Chaque règle citée renvoie à son texte ou à la doctrine administrative (BOFiP).
Ce guide s'adresse à l'acquéreur particulier qui achète un bien en viager pour le conserver, l'habiter ou le louer. Les sociétés et les marchands de biens relèvent d'autres règles. Si vous êtes vendeur, voyez plutôt notre guide sur la plus-value quand on vend en viager.
Droits de mutation : calculés sur le prix du viager
À l'achat, l'acquéreur paie les droits de mutation sur le prix du viager : le bouquet et le capital de la rente exprimé dans l'acte, ou fixé par une déclaration estimative des parties (BOI-ENR-DMTOI-10-10-20-10, § 60). En viager occupé, ce prix est établi sur la valeur occupée : la base taxée est donc plus faible qu'en vente classique.
En Alsace (Bas-Rhin et Haut-Rhin), le total des droits atteint environ 6,32 % de ce prix pour les actes signés jusqu'au 31 mars 2028, avec un taux départemental relevé à 5,00 % (loi n° 2025-127 du 14 février 2025, art. 116). Le calcul détaillé, les émoluments du notaire et des exemples chiffrés figurent dans notre guide des frais de notaire en viager.
Viager occupé ou investissement locatif : ce que change la fiscalité
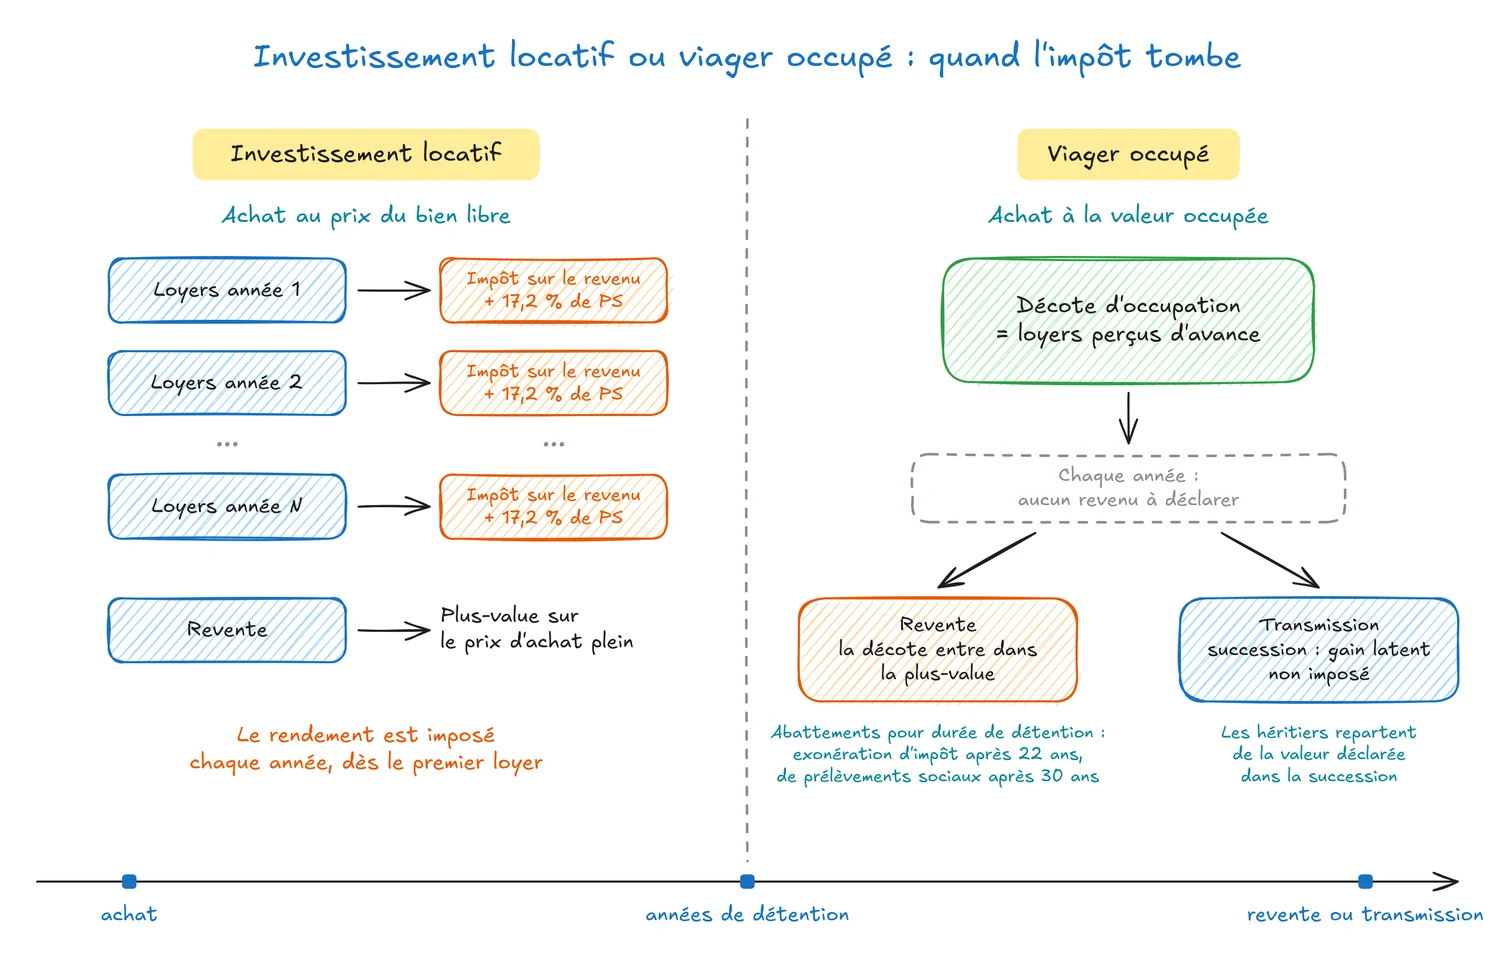
Comparer un viager occupé à un appartement loué, c'est comparer deux façons d'encaisser un rendement. Dans l'investissement locatif, il arrive chaque année sous forme de loyers. En viager occupé, il est intégré dès l'achat : vous payez le bien à sa valeur occupée, en dessous de sa valeur libre, parce que le vendeur s'est réservé le droit d'y vivre. Cette différence de calendrier change tout côté impôts.
La décote fonctionne comme des loyers perçus d'avance : ils ne sont pas imposés en revenus fonciers, et ne le seront qu'en plus-value si vous revendez, avec les abattements pour durée de détention.
| Fiscalité | Investissement locatif | Viager occupé |
|---|---|---|
| Chaque année | Loyers imposables en revenus fonciers | Aucun loyer, rien à déclarer |
| Impôt annuel | Barème de l'impôt sur le revenu + 17,2 % de prélèvements sociaux | Aucun |
| Taxe foncière | Au nom du propriétaire | Acquéreur si DUH, vendeur si usufruit |
| IFI | Valeur du bien, moins le capital restant dû de l'emprunt | Part du bien fixée par le barème de l'article 669, moins la rente due au prorata |
| Revente | Plus-value sur le prix d'achat | Plus-value décote comprise, avec abattements |
| Transmission | Plus-value latente non imposée | Plus-value latente non imposée |
Pour les revenus fonciers, la CSG reste à 9,2 % malgré la hausse décidée pour 2026 sur d'autres revenus du patrimoine (code de la sécurité sociale, art. L. 136-8, IV), soit 17,2 % de prélèvements sociaux au total.
Revendre : la décote rattrapée par la plus-value, mais atténuée
À la revente, votre prix d'acquisition est ce que vous avez payé : bouquet et capital de la rente (BOI-RFPI-PVI-20-10-20-10, § 80). L'écart entre valeur occupée et valeur libre entre donc dans la plus-value. Mais il n'est imposé qu'une fois, au taux proportionnel de 19 % plus les prélèvements sociaux (et une surtaxe au-delà de 50 000 € de plus-value imposable), et après les abattements pour durée de détention : exonération d'impôt sur le revenu après 22 ans de détention, de prélèvements sociaux après 30 ans (CGI, art. 150 VC, 200 B et 1609 nonies G). Plus vous gardez le bien, plus cette imposition diminue.
Transmettre : la plus-value latente n'est pas imposée
Si le bien n'est pas revendu mais transmis par succession, aucune plus-value n'est calculée : l'impôt ne frappe que les cessions à titre onéreux (CGI, art. 150 U). Vos héritiers reçoivent le bien pour sa valeur au jour de la succession, et cette valeur, retenue pour les droits de succession, devient leur prix d'acquisition s'ils revendent un jour (CGI, art. 150 VB, I). Le gain accumulé jusqu'à la succession échappe à l'impôt sur la plus-value. Les droits de succession restent dus, selon le lien de parenté.
Taxe foncière et ordures ménagères : qui est redevable ?
Pour l'administration, la taxe foncière est établie au nom du propriétaire actuel (CGI, art. 1400, I). Les exceptions sont limitées : l'usufruit et certains baux de longue durée, comme le bail emphytéotique ou le bail à construction, pour lesquels elle est établie au nom de l'usufruitier ou du preneur (art. 1400, II). Le droit d'usage et d'habitation ne fait pas partie de ces exceptions. La taxe d'enlèvement des ordures ménagères est imposée de la même façon, au nom des propriétaires ou usufruitiers (CGI, art. 1523), et figure sur le même avis.
Qui supporte ces taxes au final se règle dans l'acte de vente, et la pratique est bien établie :
Réserve d'usufruit
Avis de taxe foncièreau nom du vendeur usufruitier
Qui la paiele vendeur, comme le prévoit le Code civil pour l'usufruitier (art. 608)
Ordures ménagèresl'occupant
Droit d'usage et d'habitation
Avis de taxe foncièreau nom de l'acquéreur
Qui la paiel'acquéreur, clause à prévoir dans l'acte
Ordures ménagèresl'occupant : il rembourse la taxe, ou reçoit directement la redevance
Viager libre
Avis de taxe foncièreau nom de l'acquéreur
Qui la paiel'acquéreur, comme tout propriétaire
Ordures ménagèressur le même avis, au nom de l'acquéreur
Avec un droit d'usage et d'habitation, la clause de l'acte est indispensable : sans elle, le Code civil met les contributions à la charge de l'usager qui occupe toute la maison (art. 635). Pour les ordures ménagères, tout dépend du choix de la commune ou de l'intercommunalité. Si elle lève la taxe, l'avis arrive au nom de l'acquéreur et l'occupant la lui rembourse, comme le prévoit l'acte. Si elle a choisi la redevance, celle-ci est facturée directement à la personne qui habite le logement (CGCT, art. L. 2333-76).
Ces clauses valent entre vous, pas face au fisc : celui dont le nom figure sur l'avis de taxe foncière paie, puis se fait rembourser si l'acte le prévoit. La répartition complète des charges et des travaux est détaillée dans notre guide qui paie quoi en viager.
IFI : ce que l'acquéreur déclare
L'impôt sur la fortune immobilière concerne les foyers dont le patrimoine immobilier net dépasse 1 300 000 € au 1er janvier (CGI, art. 964). Pour l'acquéreur d'un viager, deux questions se posent : pour quelle valeur déclarer le bien, et peut-on déduire la rente ?
Viager occupé
Acquéreur sans lien de famille
Valeur partagée selon l'âge du vendeur (barème de l'article 669). L'acquéreur déduit la rente dans la même proportion.
Viager occupé
Acquéreur héritier ou donataire du vendeur
Le vendeur déclare 100 % de la valeur. L'acquéreur ne déclare rien.
Viager libre
Aucun droit réservé
L'acquéreur déclare 100 % de la valeur et déduit la totalité de la rente restant due.
Pleine propriété et droit d'usage et d'habitation : ce que dit la loi fiscale
En viager occupé avec droit d'usage et d'habitation, l'acquéreur achète la pleine propriété ; le vendeur se réserve le droit d'y vivre. Au sens du Code civil, ce n'est pas un démembrement : il n'y a pas d'usufruit d'un côté et de nue-propriété de l'autre. Pour l'IFI, en revanche, la loi traite le droit d'usage et d'habitation comme un usufruit. L'article 968 du CGI vise expressément « l'usufruit, le droit d'usage ou d'habitation », et l'administration précise que la constitution d'un droit d'usage ou d'habitation opère un démembrement de propriété analogue à celui que réalise l'usufruit (BOI-PAT-IFI-20-20-30-10, § 240). Tout ce qui suit vaut donc aussi bien pour une réserve d'usufruit que pour une réserve de droit d'usage et d'habitation.
Le principe : le titulaire du droit déclare tout
Un bien grevé d'un usufruit, d'un droit d'usage ou d'un droit d'habitation est en principe déclaré par l'usufruitier ou le titulaire du droit, pour sa valeur en pleine propriété (CGI, art. 968, premier alinéa). Le propriétaire du bien n'a alors rien à déclarer (BOI-PAT-IFI-20-20-30-10, § 10).
L'exception du viager occupé : la valeur est partagée
Le viager occupé entre dans une exception prévue par la loi : la vente d'un bien dont le vendeur s'est réservé l'usufruit, le droit d'usage ou d'habitation (CGI, art. 968, 2°). La valeur du bien est alors répartie entre le vendeur et l'acquéreur selon les proportions du barème de l'article 669 du CGI, qui dépendent de l'âge du vendeur. Le vendeur déclare la part correspondant à l'usufruit ; l'acquéreur déclare le reste.
| Âge du vendeur | Part déclarée par le vendeur | Part déclarée par l'acquéreur |
|---|---|---|
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Barème de l'article 669 du CGI, tranches utiles en viager. La part de l'acquéreur augmente quand le vendeur passe dans la tranche d'âge suivante.
⚠ La condition à vérifier : l'acquéreur ne doit être ni héritier ni donataire du vendeur
Le partage ne joue que si l'acquéreur ne fait pas partie des personnes visées à l'article 751 du CGI : les héritiers présomptifs du vendeur et leurs descendants, ses donataires, ou des personnes interposées (BOI-PAT-IFI-20-20-30-10, § 160 et 170). Dans un viager familial vendu à un héritier, le vendeur déclare la valeur en pleine propriété et l'acquéreur ne déclare rien. Il en va de même si la vente dissimule une donation, par exemple quand le prix n'est pas réellement payé.
Et la règle des 60 % pour le droit d'usage et d'habitation ?
Vous lirez parfois qu'un droit d'usage et d'habitation vaut 60 % de l'usufruit. Cette règle existe, mais l'article qui la pose la réserve à la liquidation des droits de donation et de succession (CGI, art. 762 bis). Pour l'IFI, l'article 968 renvoie au barème de l'article 669, sans prévoir de minoration pour le droit d'usage et d'habitation. En cas de doute sur votre situation, le notaire ou un avocat fiscaliste peut interroger l'administration par un rescrit.
La rente restant due se déduit, dans la même proportion
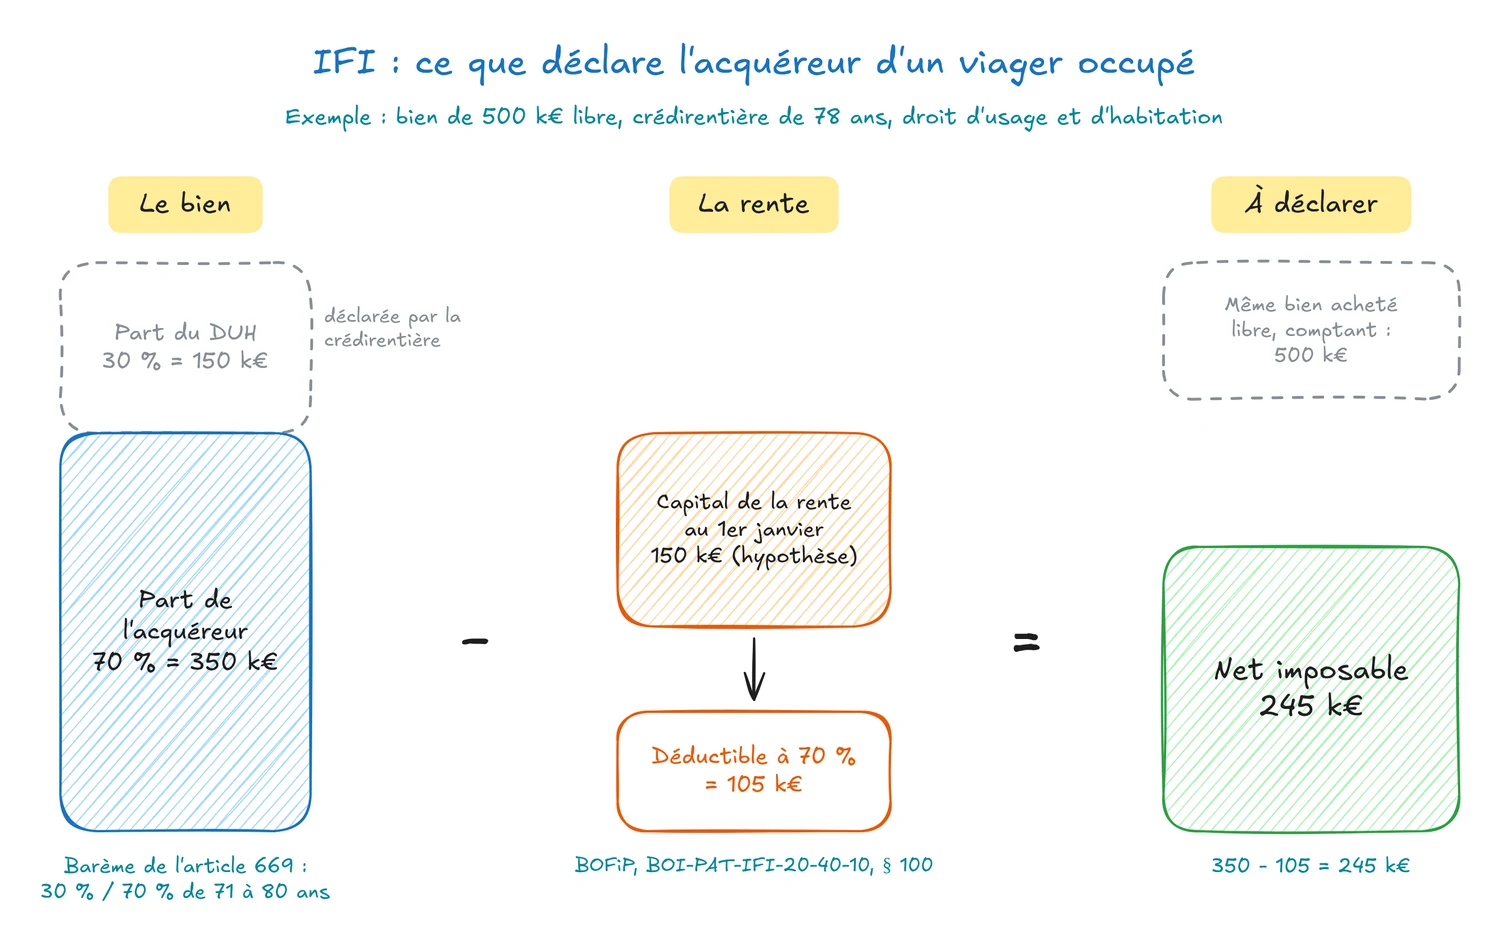
Quand un bien est acquis moyennant une rente viagère, l'administration admet de déduire le montant de la rente due au 1er janvier, pour sa valeur en capital d'après l'âge du crédirentier, à proportion de la fraction imposable du bien (BOI-PAT-IFI-20-40-10, § 100). En viager occupé, si vous déclarez 70 % du bien, vous déduisez 70 % de la rente restant due. Le bouquet, déjà payé, n'est pas une dette et ne se déduit pas.
L'exemple
- Maison de 500 000 € en valeur libre, vendue en viager occupé avec droit d'usage et d'habitation.
- Crédirentière de 78 ans au 1er janvier : barème de l'article 669, 30 % pour elle, 70 % pour l'acquéreur.
- Valeur en capital de la rente restant due au 1er janvier : 150 000 € (hypothèse, à faire établir par votre notaire).
| Étape | Calcul | Montant |
|---|---|---|
| Part de l'acquéreur | 500 000 x 70 % | 350 000 € |
| Rente déductible | 150 000 x 70 % | - 105 000 € |
| Valeur nette déclarée | 350 000 - 105 000 | 245 000 € |
| Même bien acheté libre, comptant | valeur libre | 500 000 € |
Viager libre : la pleine valeur, moins la rente
En viager libre, le vendeur ne se réserve aucun droit : il n'y a pas de démembrement. L'acquéreur déclare le bien pour sa valeur en pleine propriété et déduit la rente restant due au 1er janvier pour sa valeur en capital d'après l'âge du crédirentier, cette fois en totalité (BOI-PAT-IFI-20-40-10, § 100).
Revenus : le cas du viager libre loué
En viager occupé, l'acquéreur ne perçoit aucun revenu : il n'a rien à déclarer à l'impôt sur le revenu au titre du bien. En viager libre, il peut louer le logement : les loyers sont alors des revenus fonciers, imposables au barème de l'impôt sur le revenu et soumis à 17,2 % de prélèvements sociaux.
Viager occupé
- Aucun loyer perçu
- Rien à déclarer à l'impôt sur le revenu au titre du bien
Viager libre loué
- Micro-foncier : loyers bruts jusqu'à 15 000 € par an, abattement forfaitaire de 30 % (CGI, art. 32)
- Régime réel : charges de l'article 31 du CGI déductibles, comme la taxe foncière, les travaux d'entretien et de réparation ou l'assurance
- Rente versée : non déductible
La rente, elle, ne se déduit pas. Pour l'administration, les arrérages versés en contrepartie de l'achat d'un immeuble ne sont pas des intérêts, pas même en partie : ils ne peuvent donc pas venir en déduction des loyers (BOI-RFPI-BASE-20-80, § 90, qui s'appuie sur une jurisprudence constante du Conseil d'État). C'est la différence majeure avec un achat à crédit, dont les intérêts d'emprunt sont déductibles. Un calcul de rendement de viager libre loué doit donc partir des loyers nets d'impôt, sans compter sur la rente pour réduire la base imposable.
Si l'acquéreur disparaît avant le crédirentier
Le viager est conclu en fonction de la durée de vie du crédirentier, pas de celle de l'acquéreur. Si l'acquéreur disparaît le premier, le contrat continue.
Le bien passe aux héritiers
Il entre dans la succession de l'acquéreur, encore occupé si le crédirentier est en place.
La rente aussi
Les héritiers qui acceptent la succession continuent de la verser.
Côté impôts
La rente restant due se déduit de la succession ; aucune plus-value n'est imposée.
L'obligation de payer la rente passe avec le bien : l'héritier qui accepte purement et simplement la succession répond indéfiniment des dettes et charges qui en dépendent (Code civil, art. 785). Le crédirentier conserve les garanties prévues par l'acte en cas d'impayé. Un héritier qui ne veut pas de cette charge peut renoncer à la succession, mais il renonce alors aussi au bien.
Pour les droits de succession, les dettes laissées par l'acquéreur se déduisent de l'actif dès lors que leur existence est justifiée (CGI, art. 768) : c'est le cas de la rente restant due. Le notaire chargé de la succession évalue le bien et cette dette.
Côté plus-value, la transmission ne déclenche aucun impôt (CGI, art. 150 U), et la valeur retenue dans la succession devient le prix d'acquisition des héritiers s'ils revendent (CGI, art. 150 VB, I). Avant de signer, vérifiez avec le notaire que vos héritiers pourraient assumer la rente : notre guide viager, succession et donation détaille les enjeux familiaux.
Revendre : la plus-value en cinq lignes
- Prix d'acquisition : le bouquet et la valeur en capital de la rente inscrits dans l'acte (BOI-RFPI-PVI-20-10-20-10, § 80).
- Rente versée longtemps : vous pouvez remplacer le capital de la rente par les arrérages effectivement versés et, si vous revendez en cours de viager, le capital restant à verser (même paragraphe).
- Libération du logement : aucun impôt, la disparition du crédirentier n'est pas une vente (CGI, art. 150 U).
- Abattements : la durée de détention court depuis votre acte d'achat ; exonération d'impôt après 22 ans, de prélèvements sociaux après 30 ans (CGI, art. 150 VC).
- Résidence principale : exonération totale si le bien est votre résidence principale au jour de la revente (CGI, art. 150 U, II-1°).
Le calcul complet, avec un exemple chiffré et la comparaison des assiettes, figure dans notre guide revendre un bien acheté en viager.
Textes et sources consultés
- Code général des impôts, articles 31, 32, 150 U, 150 VB, 150 VC, 200 B, 669, 751, 762 bis, 768, 964, 968, 1400, 1523 et 1609 nonies G : Légifrance
- Code général des collectivités territoriales, article L. 2333-76 (redevance d'enlèvement des ordures ménagères) ; economie.gouv.fr, taxe et redevance sur les ordures ménagères
- Code civil, articles 608, 635 et 785 : Légifrance
- Code de la sécurité sociale, article L. 136-8 (taux de CSG) : Légifrance
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 116 (relèvement temporaire des droits de mutation) : Légifrance
- DGFiP, droits d'enregistrement et taxe de publicité foncière, taux applicables au 1er février 2026 ; impots.gouv.fr, frais payés au notaire lors d'un achat (taux global de 6,32 %)
- Service-public.gouv.fr : prélèvements sociaux sur les revenus du patrimoine, revenus fonciers, impôt sur la fortune immobilière
- BOI-ENR-DMTOI-10-10-20-10 (prix formé par une rente viagère, § 60) : BOFiP
- BOI-PAT-IFI-20-20-30-10 (biens démembrés ou grevés d'un droit d'usage et d'habitation, § 10, 160 à 250) : BOFiP
- BOI-PAT-IFI-20-40-10 (actifs acquis moyennant une rente viagère, § 100) : BOFiP
- BOI-RFPI-BASE-20-80 (arrérages de rente viagère non déductibles des revenus fonciers, § 90) : BOFiP
- BOI-RFPI-PVI-20-10-20-10 (prix d'acquisition : acquisition à titre gratuit, § 20 ; biens acquis moyennant une rente viagère, § 80) : BOFiP
Article d'information générale. Il ne constitue pas un conseil fiscal personnalisé : votre situation relève du notaire chargé de l'acte ou d'un conseil fiscal.
Questions fréquentes
Quels droits l'acquéreur d'un viager paie-t-il à l'achat ?
L'acquéreur d'un viager occupé paie-t-il un impôt chaque année ?
Qui paie la taxe foncière en viager occupé ?
Un viager occupé entre-t-il dans l'IFI de l'acquéreur ?
La rente viagère est-elle déductible de l'IFI ?
La rente se déduit-elle des loyers en viager libre loué ?
Que se passe-t-il si l'acquéreur disparaît avant le vendeur ?
La libération du logement déclenche-t-elle un impôt pour l'acquéreur ?
Vous cherchez un viager en Alsace ?
Déposez votre recherche : vous recevez nos biens en avant-première, avec une simulation complète, fiscalité comprise.
Déposer ma recherche