Le syndrome Jeanne Calment : mythe ou réalité du viager ?
Trois légendes du viager, trois vérifications aux sources. Et ce qu'il en reste une fois les chiffres remis d'aplomb.
Pourquoi le viager est-il associé à autant d'idées reçues ?
Faites le test. Parlez de viager à quelqu'un qui n'y connaît rien, et il vous répondra soit le film de Pierre Tchernia, soit Jeanne Calment. Deux références, un demi-siècle d'écart, et le même effet : la conviction qu'acheter en viager, c'est parier et perdre.
Ce réflexe a un nom en psychologie : le biais de disponibilité. On surestime la probabilité d'un événement quand un exemple frappant nous vient immédiatement à l'esprit. Un cas sur des dizaines de milliers de contrats finit par résumer tout un marché.
Le problème, c'est que les articles qui dénoncent ce biais avancent eux-mêmes des chiffres invérifiables. On y lit des rendements que personne n'a calculés, des valorisations que personne n'a mesurées, des dates que personne n'a vérifiées. Ce dossier reprend chaque affirmation à la source, dit ce qui est établi, ce qui ne l'est pas, et ce que les données publiques permettent réellement de conclure.
Ce que vous allez lire : ce que l'on sait du viager Calment, ce que les séries de prix officielles en disent, ce que la recherche universitaire mesure sur la rentabilité réelle du viager en France, et pourquoi le fameux contre-exemple du général de Gaulle est lui aussi une légende.
Le cas Jeanne Calment : ce que l'on sait, ce que l'on ignore
En 1965, Jeanne Calment, 90 ans, vend son appartement du centre d'Arles en viager occupé. L'acheteur est André-François Raffray, notaire à Arles, 47 ans. La rente est fixée à 2 500 francs par mois.
Un détail change tout et il est presque toujours omis : Jeanne Calment n'avait plus d'héritier. Sa fille Yvonne était morte en 1934, son petit-fils Frédéric en 1963. À 90 ans, sans descendance, avec un patrimoine immobilier et peu de revenus, elle avait besoin de deux choses : un revenu à vie et le droit de rester chez elle. Le viager occupé répond exactement à ces deux besoins. Ce contrat n'était pas une imprudence, c'était la solution adaptée à sa situation.
Jeanne Calment, 90 ans, vend son appartement en viager occupé à André-François Raffray, notaire à Arles, 47 ans. Rente mensuelle : 2 500 francs.
Arles et ses monuments romains et romans sont inscrits au patrimoine mondial de l'UNESCO. La ville entame une trajectoire d'attractivité qui ne se démentira plus.
À 110 ans, Jeanne Calment entre en maison de retraite. Une thèse universitaire consacrée au viager indique que le bien aurait alors été loué, ce qui suppose que la crédirentière ait renoncé à sa jouissance. C'est la pratique courante : plutôt que de laisser un logement se dégrader pendant des années, le vendeur abandonne son droit, en général contre revalorisation de la rente.
André-François Raffray meurt à 77 ans. Son épouse Huguette poursuit les versements. Ce n'est pas un geste de solidarité : l'obligation de rente est transmissible aux héritiers.
Jeanne Calment s'éteint à 122 ans et 164 jours. Le viager aura duré 32 ans.
Ce que les récits inventent
Trois affirmations circulent partout et ne reposent sur rien de vérifiable. Raffray aurait été « le notaire de Jeanne Calment » : les sources établissent qu'il était notaire à Arles, rien de plus. Le montant du bouquet : plusieurs chiffres circulent, aucun n'est établi. La valeur vénale de l'appartement en 1965 : elle n'apparaît dans aucune source publique.
Ce dernier point est décisif, et nous y reviendrons : sans valeur d'entrée, aucun rendement ne peut être calculé sérieusement.
Ce viager a-t-il été une mauvaise affaire ?
La réponse honnête tient en deux temps : probablement pas, et personne ne peut le chiffrer.
Ce qui est établi
La famille Raffray a payé l'appartement environ le double de sa valeur estimée à la signature. Sur 32 ans, à 2 500 francs par mois, le total versé se situe autour de 920 000 francs courants. Attention au piège de conversion : convertir cette somme avec un coefficient unique n'a aucun sens, puisque les versements s'étalent de 1965 à 1997, période pendant laquelle le franc a perdu une grande part de son pouvoir d'achat. 2 500 francs de 1965 et 2 500 francs de 1995 ne représentent pas le même effort.
Ce qui joue en sens inverse
Trois éléments sont systématiquement oubliés dans les récits.
La décote d'occupation. Un viager part toujours de la valeur vénale du bien, c'est-à-dire de sa valeur de marché libre, établie exactement comme pour une vente classique. L'acquéreur ne paie pas cette valeur : il en déduit le droit d'usage et d'habitation que le vendeur se réserve. Il achète donc un bien occupé, à un prix occupé. Cette décote n'est pas une remise commerciale, c'est la contrepartie chiffrée du fait qu'il ne disposera pas du logement avant plusieurs années.
La valorisation du bien, mais pas au moment qu'on croit. Le centre d'Arles est inscrit au patrimoine mondial de l'UNESCO en 1981 et la ville devient une destination culturelle majeure. On en déduit souvent que l'appartement aurait flambé pendant le viager. Les séries de prix officielles nuancent fortement cette intuition, et la section suivante le détaille.
La revente, jamais utilisée. Un viager se cède. L'acquéreur peut transmettre ses droits à un nouvel acheteur qui reprend le paiement de la rente. Notaire de profession, Raffray le savait mieux que quiconque, et ni lui ni sa veuve ne l'ont fait. Si l'opération avait été le désastre que l'on décrit, la sortie était disponible à tout moment pendant trente-deux ans.
Ce que les chiffres disent, et ce qu'ils ne diront jamais
On lit partout que le rendement de cette opération serait resté positif, souvent autour de 4 %. Une thèse de Jean-Baptiste Coulomb, soutenue à l'Université Paris sciences et lettres en 2020 mentionne d'ailleurs que certains l'avancent, grâce à la location du bien après le départ en maison de retraite.
Trois données manquent pour le vérifier, et elles manqueront toujours : la valeur vénale de l'appartement en 1965, le montant du bouquet, et la clause d'indexation de la rente. Sans elles, aucun taux de rendement n'est reconstituable. Les chiffres qui circulent sur ce dossier sont donc des estimations, pas des mesures.
En revanche, ce que l'on peut établir précisément est bien plus instructif.
Ce que disent les données officielles
Les séries longues de l'IGEDD, établies par Jacques Friggit, donnent l'évolution du prix des logements en France depuis 1800. Sur la durée exacte du viager Calment, de 1965 à 1997 :
Le bien s'est donc réellement valorisé pendant le viager, mais modérément une fois l'inflation neutralisée. Rapporté au revenu des ménages, l'indice de prix passe même de 0,951 en 1965 à 0,913 en 1997 : le logement n'était pas plus cher à payer en fin de contrat qu'au début.
Et un détail de calendrier mérite d'être noté. La famille Raffray récupère l'appartement en août 1997, à la veille du cycle haussier le plus fort de l'immobilier français depuis la guerre. En onze ans, les prix nominaux vont encore être multipliés par deux et demi.
Un mot sur l'emplacement
L'appartement se trouvait rue Gambetta, en plein centre historique d'Arles, à quelques minutes à pied des Arènes.
Ce n'était donc pas un quartier appelé à devenir bien situé. Il l'était déjà en 1965.
Et c'est ce qui rend le constat parlant : même au meilleur endroit de la ville, le bien ne s'est pas envolé pendant le viager. Ce qui a rendu Arles très recherchée, la Fondation Van Gogh et Luma, est arrivé dans les années 2010. Bien après 1997.
Où se situe réellement le poids de l'aléa
Voici le calcul que l'on peut faire, et que personne ne fait. En ramenant chaque mensualité à son pouvoir d'achat réel, on obtient la répartition du coût de la rente sur les trois décennies du contrat.
| Période | Durée | Part du coût réel total |
|---|---|---|
| 1965 - 1974 | 10 ans | 58 % |
| 1975 - 1984 | 10 ans | 26 % |
| 1985 - 1997 | 13 ans | 16 % |
Les treize dernières années, celles qui ont fait la légende et que tout le monde imagine interminables, ont pesé 16 % du coût réel de l'opération. Les dix premières, celles où l'histoire n'intéressait encore personne, en ont pesé 58 %.
Ce que cela dit d'un viager, et c'est valable pour tous : la part du prix qui dépend de la durée de vie du vendeur pèse beaucoup moins lourd que la part connue d'avance. Ce que l'acquéreur redoute est économiquement léger. Ce qui coûte, c'est ce qu'il décide et accepte au moment de signer. Autrement dit, l'essentiel d'un viager ne se joue pas dans l'incertitude : il se joue à la table de négociation.
L'indexation de la rente, le paramètre décisif
Une rente viagère s'indexe. Ce n'est pas une option de confort, c'est le mécanisme qui protège le vendeur de l'érosion monétaire pendant toute la durée du contrat.
En pratique, les actes retiennent presque toujours l'indice des prix à la consommation hors tabac publié par l'INSEE. Certains contrats plus anciens visent l'indice de référence des loyers ou l'indice du coût de la construction. Dans tous les cas, il s'agit d'indices publics, publiés et vérifiables par les deux parties.
Que se passe-t-il si un contrat ne prévoit aucune clause ? La loi du 25 mars 1949 organise alors une majoration légale, dont le taux est fixé chaque année par arrêté. Pour les rentes servies en 2026, il est de 1,0 %, contre 2,1 % en 2025. Ce mécanisme, créé pour sauver les rentes d'après-guerre laminées par l'inflation, ne concerne aujourd'hui qu'un nombre résiduel de contrats. La même loi prévoit par ailleurs des cas de révision, ouverts au vendeur comme à l'acquéreur.
Pour l'acquéreur, c'est une bonne nouvelle mal comprise : une rente indexée sur un indice officiel évolue de façon lisse et anticipable, à l'opposé du mécanisme spéculatif que met en scène le cinéma. Il sait comment sa charge va progresser. Pour le vendeur, c'est la garantie que la rente conservera sa valeur dans vingt ans. Les modalités retenues dans le contrat de 1965 ne sont pas connues, et c'est précisément pour cela qu'aucun calcul sérieux n'est possible sur ce dossier.
Reste la vraie question, celle qu'un acquéreur d'aujourd'hui se pose : au-delà d'un cas isolé et hors norme, le viager est-il rentable ? Là, les données existent.
Ce que la recherche mesure vraiment sur la rentabilité du viager
La thèse de Jean-Baptiste Coulomb, soutenue en 2020 à l'Université Paris sciences et lettres, contient une étude que personne ne cite : le calcul de taux de rentabilité interne du viager pour l'ensemble des départements français.
Le protocole est explicite. Bien fictif estimé à 100 000 euros, droit d'usage et d'habitation déduit selon un barème professionnel, répartition de 34 % en bouquet et 66 % en rente, vendeur de 75 ans à la signature, frais de notaire de 7 %, commission de revente de 5 %, indexation de la rente à 1 % par an, revente du bien à l'échéance.
Deux notions à distinguer. Le taux ex-post suppose que le viager dure exactement l'espérance de vie du vendeur : c'est le rendement du scénario moyen. Le taux ex-ante calcule le rendement pour chaque durée possible, de 1 à 25 ans, pondère chacune par sa probabilité et en prend la moyenne : c'est une espérance mathématique. L'ex-ante est toujours plus élevé, parce que les scénarios courts tirent la moyenne vers le haut.
Autrement dit : sur le scénario type, le viager est rentable pour l'acquéreur dans plus de huit départements français sur dix. Le classement réserve des surprises : Paris n'arrive qu'en 21e position, derrière la Haute-Savoie, l'Hérault, le Rhône ou la Haute-Garonne. Ce qui fait le rendement, ce n'est pas le prestige de l'adresse, c'est le rapport entre la décote d'occupation et la dynamique du marché local.
Le résultat « uniquement pour les femmes » ne signifie pas qu'acheter à une vendeuse serait moins rentable par nature. Il tient à l'espérance de vie plus longue des femmes, qui allonge la durée de la rente. Dans un prix calculé selon l'âge et le sexe du vendeur, cette durée plus longue est intégrée dès le départ : le droit d'usage et d'habitation d'une vendeuse vaut davantage et, à bouquet égal, sa rente est plus faible. Nous le chiffrons dans notre comparatif viager ou investissement locatif.
Quels sont les douze départements négatifs ? L'auteur ne les nomme pas.
Ce qui détermine ce classement, ce n'est pas le viager lui-même mais la trajectoire démographique et immobilière de chaque territoire. Sur l'horizon retenu par l'étude, l'écart va de moins 55 % pour la Nièvre à plus 84 % pour la Haute-Savoie. L'auteur ajoute aussitôt un point important : beaucoup de départements moins bien classés, y compris ruraux, conservent des rendements positifs et substantiels.
La leçon pratique est simple. Un viager ne se juge pas au niveau national, il se juge au niveau du marché local. C'est exactement le travail que nous faisons sur chaque dossier avant de poser une valeur.
Une précision d'honnêteté s'impose, et l'auteur la formule lui-même : les niveaux de taux ex-ante ne sont atteignables avec certitude que pour un fonds ou un investisseur détenant de nombreux viagers. Un acquéreur unique ne vit qu'un seul tirage. C'est la différence entre l'assureur et l'assuré, et c'est aussi l'argument le plus solide en faveur de la diversification des acquisitions.
Et l'Alsace dans tout ça ?
La thèse ne publie pas de taux pour le Bas-Rhin ni pour le Haut-Rhin. Elle signale en revanche un point que nous vérifions chaque semaine sur le terrain : le Bas-Rhin figure parmi les départements où le marché effectif du viager est très inférieur à son potentiel. Le patrimoine est là, les propriétaires retraités aussi, et le viager y reste peu pratiqué.
La raison n'est pas la rentabilité, elle est l'information. Les investisseurs alsaciens connaissent très bien l'immobilier locatif, beaucoup moins le viager, alors que la région réunit les conditions qui font un bon marché viager : un parc de qualité, des propriétaires âgés majoritairement propriétaires de leur logement, une demande soutenue et une proximité frontalière qui élargit le vivier d'acquéreurs. C'est précisément le travail de pédagogie que nous menons sur nos pages investir en viager en Alsace et stratégies d'investissement.
Le contre-exemple que tout le monde cite de travers : de Gaulle
Puisqu'on aime les cas extrêmes, en voici un dans l'autre sens. Le 9 juin 1934, le lieutenant-colonel Charles de Gaulle et son épouse Yvonne achètent la Boisserie, à Colombey-les-Deux-Églises, en viager. La propriétaire, Alice Bombal, avait mis en vente une gentilhommière de quatorze pièces sur 2,5 hectares, vétuste, que le couple souhaitait pour offrir à leur fille Anne, gravement handicapée, un cadre protégé loin du public.
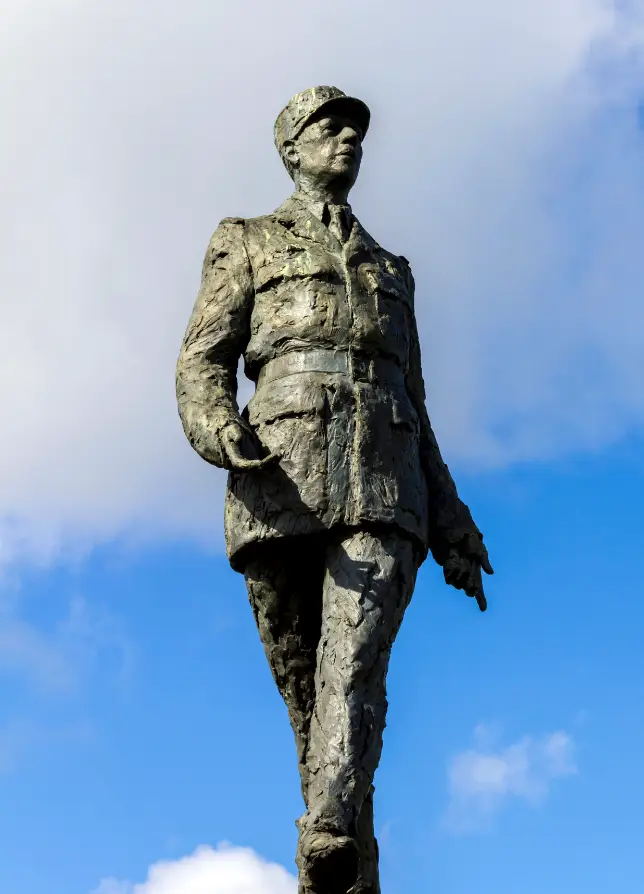
Pendant quatre-vingt-dix ans, tous les récits ont raconté la même chose : Alice Bombal serait morte deux ou trois ans après la vente, en se noyant dans sa baignoire. De Gaulle aurait donc acquis la Boisserie pour une poignée d'annuités.
Un actuaire a refait les comptes
C'est faux. Christian Jaumain, actuaire et professeur émérite de l'université catholique de Louvain, a repris le dossier en 2024 à partir de la généalogie de la Boisserie établie par Pierre Debert dans la revue Racines haut-marnaises. Alice Bombal, née Descaves en 1861, est morte le 13 juillet 1939, soit cinq ans et deux mois et demi après la vente.
Conclusion de l'actuaire, relayée par le Journal de la Haute-Marne : les de Gaulle auront acquis la Boisserie moyennant cinq années d'arrérages, soit environ 71 % du prix total d'achat de 51 640 francs, et non 30 ou 40 % comme le veut la légende.
La légende
Vendeuse décédée 2 ans après la vente
Bien acquis pour 30 à 40 % de son prix
Le coup du siècle
Ce que tout le monde répèteLes archives
Vendeuse décédée 5 ans et 2 mois après la vente
Bien acquis pour 71 % du prix total de 51 640 francs
Une opération correcte, sans plus
Ce qu'établit l'enquête de 2024Et c'est là que les deux histoires se rejoignent. Aux deux extrémités du spectre, la légende exagère. Calment n'a pas ruiné Raffray, de Gaulle n'a pas dépouillé Alice Bombal. Les deux dossiers les plus racontés de l'histoire du viager français, une fois vérifiés, donnent des résultats mesurés. C'est exactement ce que produit un contrat aléatoire correctement calculé : des issues qui s'écartent moins de la moyenne qu'on ne l'imagine.
Si l'acheteur meurt avant le vendeur : ce qui se passe réellement
C'est le point du dossier Calment qui mérite le plus d'attention, parce qu'il concerne tous les acquéreurs. André-François Raffray est mort en 1995, sa veuve Huguette a continué de payer pendant vingt mois.
Elle n'a pas choisi de le faire : elle y était tenue. L'obligation de payer la rente viagère est transmissible aux héritiers de l'acquéreur, en même temps que le bien lui-même. C'est encore le droit aujourd'hui, sauf aménagement contractuel.
Deux assurances existent, et peu de gens les connaissent
L'Institut pour l'éducation financière du public en décrit deux, dans sa fiche sur l'assurance d'un achat en viager.
L'assurance décès en viager. Souscrite à la signature, elle verse un capital aux héritiers en cas de décès de l'acquéreur, calculé à partir des rentes restant à servir et de l'espérance de vie du vendeur. Elle répond au cas Raffray.
L'assurance longévité exceptionnelle. Celle-ci répond directement au cas Calment : au-delà d'une date fixée dans le contrat de vente, c'est l'assureur qui prend en charge le paiement de la rente. L'acquéreur connaît donc le montant maximal de son engagement dès la signature.
Une réserve, formulée par l'IEFP elle-même : ces garanties peuvent coûter cher selon le montant de la rente. Il faut faire réaliser des simulations avant de s'engager. Mais le point reste : la peur que suscite l'histoire de Jeanne Calment a une réponse contractuelle, et elle existe depuis longtemps.
La réalité statistique : ce que dit la démographie
En 2019, deux chercheurs russes ont soutenu que Jeanne Calment était en réalité sa propre fille Yvonne, et qu'atteindre 122 ans était statistiquement impossible. Les chercheurs français qui avaient documenté le dossier, associés à François Herrmann, professeur au Département de réadaptation et gériatrie de l'Université de Genève, ont repris l'ensemble du calcul et publié leur réfutation dans le Journal of Gerontology en septembre 2019.
Herrmann a construit un modèle probabiliste à partir de la cohorte complète des personnes nées en France en 1875, l'année de naissance de Jeanne Calment, et de celle de 1903, dernière cohorte entièrement éteinte. Résultat : l'âge maximal d'extinction d'une cohorte se situe entre 119 et 123 ans, et sur dix millions de centenaires, une personne peut atteindre 123 ans.
La formulation exacte compte. Il ne s'agit pas d'une personne sur dix millions d'habitants, mais sur dix millions de centenaires. Et la conclusion des chercheurs est nuancée : une probabilité mince, mais qui est loin de faire de Jeanne Calment une impossibilité statistique.
Une anomalie, pas un miracle
Après elle, la nouvelle doyenne de l'humanité n'a atteint que 112 ans, un écart qui fait bien de Jeanne Calment un cas hors norme. Mais depuis, une personne a atteint 119 ans et cinq autres 117 ans. Les démographes considèrent que son record finira par tomber.
Ce que cela change pour un viager : rien, et c'est tout l'intérêt. Un calcul viager ne se construit pas sur une queue de distribution. Il se construit sur des tables de mortalité appliquées à un vendeur réel, d'un âge réel, dans une ville réelle.
Sur quoi repose réellement un calcul de rente
En France, le vendeur en viager a le plus souvent entre 75 et 85 ans au moment de la vente. Un calcul rigoureux s'appuie sur les tables de référence officielles pour retenir une espérance de vie équitable pour les deux parties. C'est d'ailleurs ce qu'attend la jurisprudence. Le reste relève de la valeur vénale du bien, de l'arbitrage entre bouquet et rente, et du choix de la formule de vente.
Le film Le Viager (1972) : une fiction devenue croyance
Le Viager de Pierre Tchernia met en scène un acheteur persuadé, sur la foi d'un diagnostic médical erroné, que le vendeur va mourir vite. Le ressort comique repose entièrement sur l'inversion : Louis Martinet, joué par Michel Serrault, deviendra centenaire.
Le film a durablement ancré deux idées fausses. La première, que le viager reposerait sur un pronostic de santé. La seconde, que l'indexation de la rente serait un piège : dans le film, elle est adossée à un métal dont le cours s'envole.
Dans la réalité, l'indexation poursuit l'objectif inverse. Elle protège le pouvoir d'achat du vendeur sans créer de mauvaise surprise pour l'acquéreur, et s'appuie sur des indices publics : indice des prix à la consommation ou indice de référence des loyers. Progressifs, publiés, prévisibles.
2026 : deux films, la même peur, et un vrai litige derrière
Cinquante-quatre ans après Tchernia, le viager est revenu deux fois sur grand écran en une seule année. Dans les deux cas, l'angle est inversé par rapport à 1972 : ce n'est plus le vendeur qui « ne veut pas mourir », c'est l'acheteur qui se fait piéger.
L'Arnaqueuse, avril 2026
Sortie le 22 avril 2026, L'Arnaqueuse, comédie de Wilfried Méance avec Fadily Camara et Josiane Balasko, raconte l'histoire de Fanny, trentenaire enceinte, qui craque pour un appartement parisien en viager. La vendeuse, Mme Masséna, joue la fausse mourante pour attirer les candidats, puis leur mène la vie dure une fois le contrat signé.
La Maison de nos rêves, octobre 2026
Le 7 octobre 2026 sort La Maison de nos rêves, de Claude Zidi Jr., avec Kev Adams et Chantal Ladesou. Un jeune couple croit tenir la solution miracle pour devenir propriétaire : un viager, une maison au bord du lac, une dame mourante. Une fois le contrat signé, la dame va beaucoup mieux.
Le film a une origine qui mérite d'être connue : Kev Adams a réellement acheté un viager avec son père, et l'opération a tourné au conflit juridique avec la famille de la vendeuse. C'est de cette expérience qu'est né le projet, initialement intitulé En viager.
Et c'est le point le plus instructif de toute cette histoire. Le litige n'est pas venu de la longévité de la vendeuse. Il est venu de sa famille. C'est le risque réel du viager, celui qu'aucun film ne met en scène : un contrat mal préparé, des héritiers mal informés en amont, et une contestation qui arrive après. Ce risque-là n'a rien d'aléatoire, il se traite à la rédaction de l'acte et dans la discussion avec la famille avant la signature.
Ce qu'un accompagnement sérieux élimine : l'asymétrie d'information entre vendeur et acquéreur, précisément le ressort dramatique des trois films. Étude viagère chiffrée, valeur vénale établie, clauses vérifiées, famille informée. Sur les questions de santé, le droit a d'ailleurs déjà tranché : l'article 1975 du Code civil annule la vente si le vendeur meurt dans les vingt jours de l'acte d'une maladie dont il était atteint à la signature.
Pourquoi ces histoires marquent plus que la réalité
Trois films, deux anecdotes historiques, et des dizaines de milliers de contrats dont personne ne parle. Les situations hors normes marquent parce qu'elles sont racontables : un viager qui se déroule comme prévu ne fait pas une bonne histoire de dîner.
Ce dossier montre autre chose, plus gênant : même les contre-exemples circulent faux. La mort d'Alice Bombal a été antidatée de trois ans pendant quatre-vingt-dix ans, par des historiens, avant qu'un actuaire ne vérifie les registres. Et un rendement que personne n'avait calculé s'est recopié d'article en article jusqu'à passer pour une donnée.
Un projet de viager ne se juge donc ni sur un cas unique, ni sur un scénario de cinéma, ni sur un chiffre lu quelque part. Il se juge sur la situation du vendeur, la valeur réelle du bien, les modalités du contrat et les objectifs patrimoniaux de chacun. C'est cette approche, dossier par dossier, que nous pratiquons chez Osez Viager, que vous soyez vendeur ou acquéreur.

Questions fréquentes
Le viager de Jeanne Calment a-t-il vraiment ruiné l'acheteur ?
Quelle est la probabilité qu'un vendeur vive jusqu'à 122 ans ?
Le général de Gaulle a-t-il fait une bonne affaire avec la Boisserie ?
Que se passe-t-il si l'acheteur décède avant le vendeur ?
Peut-on revendre un viager avant le décès du vendeur ?
Le viager est-il rentable pour l'acheteur en France ?
L'état de santé du vendeur entre-t-il dans le calcul de la rente ?
Comment sécuriser un projet de viager aujourd'hui ?
Un dossier de viager se juge sur des chiffres vérifiables, pas sur des anecdotes. Parlons du vôtre.
Prendre rendez-vous