Acheter avec paiement à terme en Alsace : devenir propriétaire sans prêt bancaire
Un comptant à la signature, puis des mensualités fixes versées directement au vendeur. Vous êtes propriétaire dès l'acte, sans banque et sans intérêts. Voici comment ça marche, ce que vous signez et les biens disponibles.
La vente avec paiement à terme libre permet d'acheter un bien immobilier en réglant une partie du prix comptant, puis le solde en mensualités fixes, directement au vendeur et sur une durée convenue ensemble. Vous entrez dans les lieux, ou vous louez le bien, dès la signature chez le notaire. C'est une solution concrète quand la banque dit non, ou quand vous préférez ne pas passer par elle.
Nos biens en vente avec paiement à terme libre
Les biens vendus avec paiement à terme sont rares et partent vite. Ceux qui sont disponibles apparaissent ci-dessous. Pour recevoir les prochains en priorité, avant leur diffusion sur les portails, décrivez votre recherche.
Acheter avec paiement à terme : comment ça marche ?
L'essentiel en cinq points
Vous payez un comptant initial à la signature chez le notaire.
Le solde est réparti en mensualités fixes, versées directement au vendeur pendant une durée fixée dans l'acte.
Vous êtes propriétaire dès la signature : vous habitez le bien ou vous le louez immédiatement.
Ni banque, ni intérêts : le vendeur vous fait crédit et le prix total est connu dès le départ.
Le vendeur est protégé par une hypothèque légale de 1er rang et une clause résolutoire.
Juridiquement, il s'agit d'une vente immobilière classique, régie par les articles 1582 et suivants du Code civil, dont seules les modalités de paiement sont aménagées. On parle aussi de crédit vendeur. Ce n'est pas un viager : il n'y a ni rente, ni aléa lié à la durée de vie du vendeur. Les termes techniques sont expliqués dans notre glossaire du viager et de la vente à terme.
Pour qui l'achat avec paiement à terme est-il fait ?
1
Vous n'obtenez pas de prêt
Âge, statut d'indépendant récent, contrat court, revenus irréguliers : quand la banque refuse, un vendeur peut accepter si votre projet tient la route.
2
Vous ne voulez pas d'emprunt à intérêts
Par choix ou par conviction, vous préférez ne pas recourir à un crédit avec intérêts. Vous payez le prix convenu, réparti dans le temps, sans banque ni frais de dossier.
3
Vous investissez pour louer
Le bien est libre : vous le louez dès la signature, et le loyer contribue à payer les mensualités.
4
Vous résidez hors de France
Financer un achat en France depuis l'étranger est souvent plus compliqué. Le paiement à terme évite de passer par un prêt.
Ce que vous payez, et quand
Trois postes, tous connus avant la signature :
1
Le comptant initialVersé le jour de l'acte. Son montant se négocie : plus il est élevé, plus le vendeur est rassuré et plus vos mensualités sont basses.
2
Les mensualitésFixes, versées au vendeur jusqu'au terme. Elles sont en général indexées chaque année sur l'indice de référence des loyers (IRL).
3
Les frais d'acteCalculés sur le prix total et réglés à la signature, comme pour tout achat immobilier.
Exemple d'achat avec paiement à terme libre
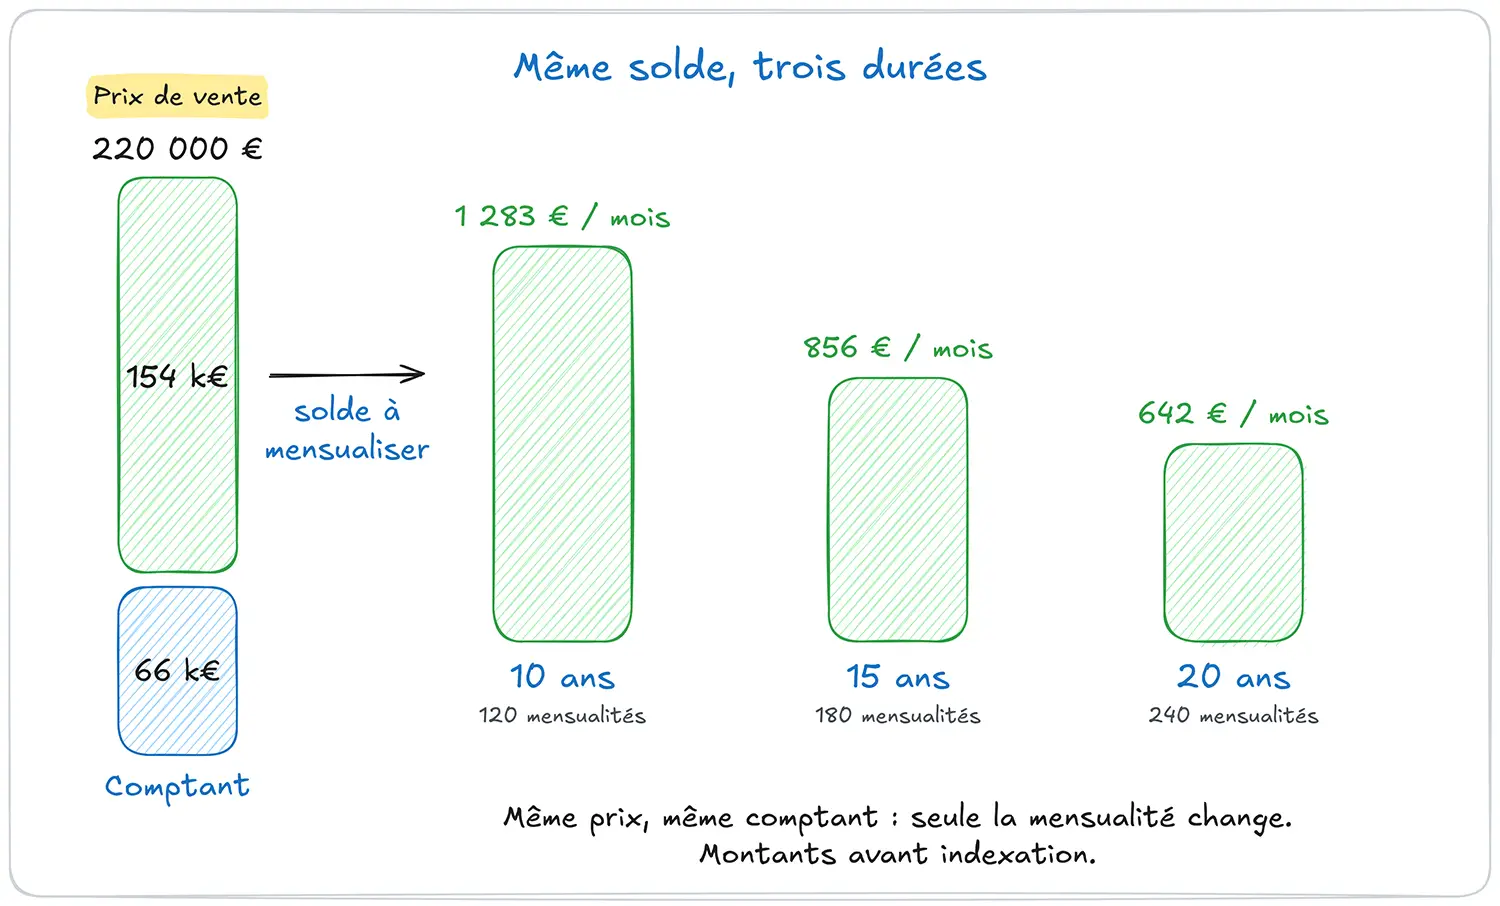
Comment lire l'exemple. Dans cet exemple, un bien estimé 200 000 € sur le marché classique est vendu 220 000 € avec paiement à terme. L'acheteur verse 66 000 € comptant, puis 856 € par mois pendant 15 ans (154 000 € divisés par 180 mois), avant indexation. Le prix d'une vente à terme est parfois un peu plus élevé que celui d'une vente classique, parce que le vendeur attend son argent plusieurs années. Ce n'est pas systématique : cela dépend du bien, du secteur et de la négociation. En face, l'acheteur n'a ni intérêts, ni assurance emprunteur, ni frais de dossier bancaire. Chaque dossier est différent : simulez une vente à terme.
L'effet de la durée sur la mensualité
La durée se négocie avec le vendeur, et c'est elle qui fixe le niveau de vos mensualités. Pour un même solde de 154 000 €, la mensualité est d'environ 1 283 € sur 10 ans, 856 € sur 15 ans et 642 € sur 20 ans, avant indexation. Allonger la durée allège l'effort mensuel, mais l'indexation s'applique plus longtemps : c'est un équilibre à trouver avec le vendeur, selon votre budget et ses besoins.
Effet de la durée sur la mensualité, pour un même prix et un même comptant
Une fois propriétaire, vous réglez aussi la taxe foncière, les charges et les travaux, comme dans tout achat. Le détail figure sur notre page qui paie quoi en viager et en vente à terme.
Vos droits dès la signature
Vous êtes pleinement propriétaire dès l'acte authentique : le transfert de propriété n'attend pas le dernier paiement. Concrètement, vous pouvez :
Habiter le bien ou le louer immédiatement.
Faire des travaux et l'aménager à votre goût.
Le transmettre : en cas de décès, le bien et le solde restant dû passent à vos héritiers.
Le revendre : le vendeur ayant une hypothèque sur le bien, une revente suppose en pratique de solder le prix restant dû, ou d'obtenir l'accord du vendeur.
Les garanties du vendeur : ce qu'elles signifient pour vous
Le vendeur vous fait confiance sur plusieurs années. En contrepartie, l'acte lui donne deux protections, qu'il faut connaître avant de signer.
1
Hypothèque légale de 1er rang (privilège du vendeur)
Inscrite sur le bien, au Livre foncier en Alsace-Moselle, elle garantit au vendeur d'être payé en priorité si le bien est vendu. Pour vous, c'est ce qui lie une revente au paiement du solde.
2
Clause résolutoire
Si les mensualités ne sont plus payées, le vendeur peut obtenir la résolution de la vente, généralement après un commandement de payer resté sans effet. Ce que deviennent les sommes déjà versées dépend de l'acte : lisez cette clause avec votre notaire.
Bon à savoir. L'acte peut prévoir un délai de tolérance en cas de difficulté passagère : les mensualités sont alors décalées puis rattrapées intégralement. Et une assurance décès protège vos héritiers : voyez ce qui se passe si l'acheteur décède.
Paiement à terme ou viager libre : quelle différence pour l'acheteur ?
Vente avec paiement à terme
Prix total et durée connus dès la signature. Un comptant initial, puis des mensualités fixes. Si le vendeur décède, ses héritiers perçoivent les mensualités restantes.
Viager libre
Un bouquet, puis une rente versée jusqu'au décès du vendeur. Le coût total dépend de sa durée de vie : c'est l'aléa du viager. Au décès du vendeur, la rente s'arrête.
Visitez le bien et recevez son étude chiffréePrix, comptant initial, mensualités, durée.
3
Faites votre offreComptant, durée, indexation, possibilité de rembourser par anticipation.
4
Signez le compromisLe notaire vérifie le dossier et prépare l'acte avec ses garanties.
5
Signez l'acte authentiqueVous devenez propriétaire et les mensualités démarrent.
Pourquoi acheter avec Osez Viager
Osez Viager est une agence indépendante spécialisée dans le viager, la vente à terme et la nue-propriété en Alsace, installée à Fegersheim. Nous préparons chaque vente avec paiement à terme avec le notaire : montant du comptant, durée, indexation, garanties et remboursement anticipé, pour un contrat équilibré entre vendeur et acheteur. Découvrez aussi pourquoi investir dans l'immobilier en Alsace.
Qu'est-ce qu'une vente avec paiement à terme libre ?
C'est une vente immobilière dans laquelle l'acheteur règle une partie du prix comptant à la signature, puis le solde en mensualités fixes versées au vendeur pendant une durée convenue. Le bien est libre : l'acheteur l'occupe ou le loue dès l'acte. Ce n'est pas un viager : le prix total et la durée sont connus dès le départ.
Peut-on acheter avec paiement à terme sans prêt bancaire ?
Oui, c'est tout l'intérêt de la formule : le vendeur fait crédit à l'acheteur. Aucune banque n'intervient, il n'y a ni offre de prêt ni assurance emprunteur imposée. Le vendeur regarde en revanche votre capacité à payer les mensualités, et le comptant initial que vous proposez pèse dans sa décision.
Les mensualités comprennent-elles des intérêts ?
Pas chez Osez Viager. Le prix est simplement réparti entre le comptant initial et les mensualités. Les mensualités sont en général indexées chaque année, le plus souvent sur l'indice de référence des loyers (IRL), pour éviter l'érosion monétaire. Le prix est parfois un peu plus élevé que pour une vente classique, sans que ce soit systématique : cela dépend du bien et de la négociation.
Qui paie les frais de notaire, la taxe foncière et les travaux ?
L'acheteur. Propriétaire dès la signature, il règle les frais d'acte, calculés sur le prix total, puis la taxe foncière, les charges de copropriété et les travaux, comme dans un achat classique.
Peut-on rembourser le solde par anticipation ?
Oui, si l'acte le prévoit. C'est un point à négocier avec le vendeur avant la signature, avec ses modalités : préavis, montant minimum, éventuelle indemnité.
Que se passe-t-il si je ne peux plus payer les mensualités ?
Prévenez le vendeur et le notaire au plus tôt. L'acte peut prévoir un délai de tolérance : les mensualités sont alors décalées puis rattrapées intégralement. En cas d'impayés persistants, le vendeur peut mettre en œuvre la clause résolutoire, généralement après un commandement de payer resté sans effet. Ce que deviennent les sommes déjà versées dépend de la rédaction de l'acte.
Que se passe-t-il si l'acheteur décède avant la fin des paiements ?
Le contrat continue. Les héritiers reçoivent le bien et reprennent les mensualités, ou vendent le bien pour solder le prix restant dû. Une assurance décès souscrite par l'acheteur évite de transmettre cette dette. Tous les cas de figure sont détaillés dans notre article sur le décès de l'acheteur en vente à terme.
Peut-on acheter avec paiement à terme en résidant en Suisse ou à l'étranger ?
Oui, aucune restriction ne vise les acheteurs étrangers. Le notaire demandera notamment un extrait d'acte de naissance, traduit et apostillé selon le pays. Prévoyez aussi, avant l'offre, la façon dont les mensualités seront versées depuis l'étranger. Voir aussi notre page dédiée aux acquéreurs expatriés.
Le bon bien à terme ne reste pas longtemps disponible
Inscrivez votre recherche : dès qu'un bien correspond à vos critères, vous le recevez en priorité, avec ses chiffres clés.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
Le stockage ou l’accès technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’internaute, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
Le stockage ou l’accès technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’internaute sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.