- À 67 ans, la décote disparaît, mais pas l'effet des trimestres manquants : chacun continue de réduire la pension, à vie. Partir plus tôt se prépare en finançant les années entre l'arrêt du travail et la pension.
- La stratégie en trois temps : acheter pendant la vie active, louer tant que la gestion ne pèse pas, puis vendre en viager ou avec paiement à terme pour toucher des revenus sans gestion.
- L'ordre compte plus que le montant : d'abord la résidence principale à crédit (ou, plus rarement, en vente à terme libre), ensuite un investissement locatif à crédit, enfin le viager et la nue-propriété quand le crédit est terminé.
- À partir de 70 ans, vendre en viager est fiscalement le plus favorable : 30 % seulement de la rente est imposable, et le bouquet peut aider vos enfants.
- Chaque solution a ses limites : aléa, gestion, performance énergétique, liquidité. On vous explique tout.
Préparer sa retraite avec l'immobilier, c'est suivre un cycle en trois temps : acheter tant que l'on travaille, louer tant que la gestion reste supportable, puis vendre en viager ou avec paiement à terme pour transformer ce patrimoine en revenus réguliers, sans locataires à gérer. Ce guide explique comment financer un départ avant 67 ans, par quoi commencer selon votre budget, et où le viager trouve vraiment sa place, des deux côtés du contrat.
Osez Viager est une agence immobilière spécialisée. Cet article donne une information générale à jour en novembre 2026 : il ne constitue ni un conseil en investissement financier, ni un conseil fiscal personnalisé. Les règles de retraite et de fiscalité évoluent presque chaque année.
Avant tout : ce que vous toucherez, et à quel âge
Le compte retraite sur info-retraite.fr regroupe tous vos régimes, affiche vos trimestres validés et estime votre pension selon l'âge de départ. C'est le point de départ de toute stratégie.
Pour les personnes nées à partir de 1969, la loi fixe en novembre 2026 un âge légal de départ de 64 ans et une durée d'assurance de 172 trimestres pour le taux plein. La réforme de 2023 est suspendue jusqu'au 1er janvier 2028 pour les générations nées entre 1964 et 1968, et une nouvelle réforme reste possible après l'élection présidentielle de 2027.
Taux plein ne veut pas dire pension complète
La pension de base du régime général est le produit de trois éléments. Les trimestres manquants pèsent deux fois : sur le taux, et sur le prorata.
Le « taux plein » ne règle donc que le deuxième élément. Le troisième, lui, reste réduit à vie. Exemple : avec 164 trimestres sur 172, une pension calculée à taux plein sur un salaire moyen de 30 000 € donne 1 192 € par mois au lieu de 1 250 €, soit 58 € de moins chaque mois, même à 67 ans. Avant 67 ans, la caisse compte les trimestres manquants de deux façons (jusqu'aux 172 exigés ou jusqu'à 67 ans) et retient la plus favorable pour calculer la décote.
Arrêter de travailler et toucher sa pension sont deux choses distinctes. Avant l'âge légal, il est impossible de percevoir sa retraite, sauf cas particuliers comme les carrières longues. Une personne qui arrête à 60 ans, par choix, après la vente de son entreprise ou un licenciement, attend donc au moins 64 ans pour toucher sa pension. Reste à choisir entre 64 et 67 ans :
Hypothèses : salaire annuel moyen de 30 000 € bruts, supposé identique dans tous les scénarios (simplification) ; 4 trimestres validés par an à partir de 26 ans, soit 136 trimestres à 60 ans, 152 à 64 ans et 164 à 67 ans ; 172 trimestres exigés ; décote de 12 trimestres pour un départ à 64 ans (taux de 42,5 %). Retraite de base du régime général seule, brute, hors revalorisation. La retraite complémentaire Agirc-Arrco s'y ajoute et applique, elle aussi, un abattement en cas de départ sans taux plein.
Longues études, recherche, étranger : les trous à repérer
Je suis moi-même passée par là. Docteur en sciences, j'ai consacré six ans à la recherche, dont une partie à l'étranger, rémunérée sous forme de libéralités : des bourses versées sans cotisations retraite. Beaucoup de bac+8 sont dans ce cas. Je n'ai pas racheté ces trimestres : beaucoup trop cher, pour un gain trop incertain.
Cécile Jacques, fondatrice d'Osez Viager
Les bourses de thèse et de post-doctorat versées sous forme de libéralités ont été très courantes jusqu'à leur suppression par une circulaire du ministère de la recherche du 20 octobre 2006. Ces périodes ne valident aucun trimestre. Les leviers existants :
- Le rachat des années d'études supérieures, doctorat compris, auprès du régime général, dans la limite de 12 trimestres au total avec les années incomplètes. Un tarif réduit existe si la demande intervient dans les dix ans qui suivent la fin des études ; au-delà, le coût est élevé, même s'il est déductible du revenu imposable.
- Les périodes travaillées à l'étranger, prises en compte ou non selon le pays (règlements européens, Suisse, conventions bilatérales). Le CLEISS détaille les règles pays par pays.
Le prix dépend de votre âge à la demande, de vos revenus des trois dernières années et de l'option choisie. L'option « taux et durée » est celle qui améliore aussi le prorata, donc celle qui compte quand il vous manquera des trimestres.
| Âge à la demande | Revenus jusqu'à 36 045 € | Revenus au-delà de 48 060 € |
|---|---|---|
| 40 ans | 3 060 € | 4 080 € |
| 50 ans | 3 960 € | 5 279 € |
| 55 ans | 4 416 € | 5 888 € |
| 60 ans | 4 854 € | 6 472 € |
Entre les deux seuils de revenus, le prix est un pourcentage de votre revenu moyen. L'option « taux seul », moins chère, ne fait que réduire la décote.
Calcul à taux plein, sur un salaire annuel moyen de 30 000 €, hors revalorisation des pensions. Il suppose que les trimestres rachetés manquent réellement au départ : pour Claire, qui part à 67 ans avec 164 trimestres, 8 suffiraient. Pour comparer, 47 520 € peuvent aussi constituer l'apport d'un investissement locatif ou le bouquet d'un viager.
Un rachat est définitif et ne se rembourse pas. Faites-le chiffrer par votre caisse, puis comparez avec ce que la même somme produirait dans un bouquet de viager ou un apport immobilier.
Arrêter de travailler avant 67 ans : financer les années de transition
L'exemple de Claire le montre : on peut cesser de travailler bien avant de demander sa pension, à condition de vivre de ses propres revenus pendant l'intervalle. Ce pont de quelques années est exactement ce que l'immobilier sait financer :
- des loyers, si vous avez acheté des biens locatifs pendant votre vie active ;
- les mensualités d'une vente avec paiement à terme, sur une durée calée sur l'intervalle à couvrir, par exemple sept ans entre 60 et 67 ans ;
- le capital d'une vente, placé pour être consommé progressivement.
Attention : les années non travaillées ne valident plus de trimestres. Elles se paient sur le prorata, comme le montre le graphique. Le calcul se fait donc toujours à deux étages : votre future pension d'un côté, vos revenus immobiliers de l'autre.
PER et assurance-vie en bref
Ce sont des placements financiers, souscrits auprès d'une banque, d'un assureur ou d'un conseiller en gestion de patrimoine. Pour les situer face à l'immobilier :
- Le plan d'épargne retraite (PER) a remplacé les anciens produits comme le PERP, fermé à la souscription depuis 2020. Les versements sont déductibles du revenu imposable dans la limite d'un plafond, et l'épargne est en principe bloquée jusqu'à la retraite. La loi de finances pour 2026 a relevé les prélèvements sociaux à 18,6 %, supprimé la déduction des versements après 70 ans et allongé à cinq ans le report des plafonds non utilisés.
- L'assurance-vie reste disponible à tout moment, avec une fiscalité allégée après huit ans. Elle a été tenue à l'écart de la hausse de CSG de 2026.
L'immobilier répond à un autre besoin : un actif tangible, que l'on peut habiter, louer, transformer en rente ou transmettre. Le choix d'une enveloppe financière relève d'un professionnel du conseil financier.
La stratégie en trois temps : acheter, louer, vendre
Temps 1 : les solutions pour constituer le patrimoine
La résidence principale, toujours en premier
Un retraité propriétaire de son logement n'a plus de loyer à payer : c'est le gain le plus sûr de toute préparation de retraite. On l'achète en général à crédit, ce qui permet de profiter de l'effet de levier : la banque finance, vous remboursez avec vos revenus, et le crédit doit être terminé avant le départ. Plus rarement, si vous trouvez un bien proposé ainsi, la vente avec paiement à terme libre permet d'acheter sans banque : vous êtes propriétaire à la signature, vous versez un comptant initial puis des mensualités sur une durée fixée à l'avance, indexées et sans intérêts chez Osez Viager. Le prix est parfois un peu plus élevé qu'en vente classique, en contrepartie de cet étalement.
Une fois remboursée, la résidence principale devient aussi une garantie : c'est elle qui permet d'obtenir un prêt pour financer le bouquet d'un viager, que la banque n'accorde pas sur le bien acheté lui-même, puisqu'il porte l'hypothèque légale de 1er rang (privilège du vendeur).
L'investissement locatif : l'effet de levier du crédit
Acheter à crédit un logement que les loyers remboursent en partie reste la seule façon d'investir avec peu de capital. La contrepartie : gestion, vacance, impayés, travaux, et des loyers ajoutés à vos revenus imposables. Deux règles pèsent sur la rentabilité : les logements classés G sont interdits à la location depuis 2025, les F le seront en 2028 et les E en 2034 ; le nouveau statut du bailleur privé (dispositif Jeanbrun) permet, sous conditions, d'amortir une partie du prix d'un logement loué nu. Comparaison détaillée : viager ou investissement locatif.
La nue-propriété : un bien décoté, sans gestion
Acheter la nue-propriété, c'est acheter les murs sans l'usage, à prix décoté, le plus souvent comptant. Aucun loyer, donc aucun revenu à déclarer, et aucune gestion ; les grosses réparations restent en principe à votre charge. Deux formes très différentes :
- auprès d'un senior qui vend la nue-propriété de son bien et garde l'usufruit à vie : la date de libération est inconnue, en échange d'une décote liée à son âge ;
- en usufruit locatif social, dans un programme neuf : un bailleur social détient l'usufruit pour une durée fixée, au minimum 15 ans et le plus souvent 20 ans. La date de fin est connue : à 45 ans, on peut viser l'année où l'on souhaite arrêter de travailler. Nous pouvons vous en proposer.
Le viager occupé : un patrimoine sans crédit bancaire
Le viager occupé consiste à acheter un bien en versant un bouquet à la signature, puis une rente viagère indexée jusqu'à la disparition du vendeur, qui continue d'habiter chez lui grâce à son droit d'usage et d'habitation. Le prix est diminué de la valeur de ce droit et la taxe foncière revient à l'acquéreur. Pas de locataire, pas de gestion. La contrepartie est l'aléa : personne ne connaît la date de libération ni le montant total versé. Notre article sur le syndrome Jeanne Calment remet ce risque à sa juste place, et le guide acheter en viager sans risques détaille les protections.
Le viager libre et la vente à terme occupée
En viager libre, vous disposez du bien dès la signature et pouvez le louer. Le loyer ne paie pas la rente pour autant : pour préserver l'aléa, nous fixons la rente d'un viager libre au-dessus de la valeur locative du bien. Si l'aléa vous gêne, la vente avec paiement à terme occupée fonctionne comme un viager occupé, avec un prix et une durée de paiement fixés à l'avance.
Aucun de ces achats n'est une prison
Changer d'avis reste possible. Un bien locatif se revend comme n'importe quel bien. Une nue-propriété aussi, même si les acheteurs sont moins nombreux. Et un bien acheté en viager peut être revendu avant la disparition du vendeur, sans avoir à lui demander son accord : le nouvel acquéreur reprend les conditions du contrat, rente comprise.
Un seul point à négocier dans ce cas : sauf accord exprès du vendeur pour vous libérer, vous restez solidairement tenu, avec le nouvel acquéreur, du paiement de la rente : le vendeur peut en réclamer la totalité à l'un comme à l'autre (article 1327-2 du Code civil). Une fois le bien libéré, il se revend librement. Pour l'impôt sur la plus-value, notre guide revendre un bien acheté en viager détaille le calcul.
Un viager occupé aujourd'hui, un bien locatif demain
C'est le scénario qui parle le plus aux actifs de la cinquantaine : une fois le crédit de la résidence principale remboursé, la capacité d'épargne se libère. Plutôt que de reprendre un crédit locatif, on achète un ou deux viagers occupés, que l'on mettra en location le jour où ils se libéreront. Vous payez pendant que vous travaillez, et le bien commence à rapporter quand vos revenus baissent. Les vérifications que nous faisons systématiquement avec nos acquéreurs :
Temps 2 et 3 : louer, puis transformer le patrimoine en revenus
Jusqu'à 70 ans environ : louer
Tant que l'on a l'énergie de gérer, les loyers financent le pont avant la pension, puis la complètent. Avec l'âge, la gestion pèse davantage : c'est le moment de convertir les biens en revenus qui tombent tout seuls. Pour la fiscalité des loyers d'un bien acheté en viager puis libéré, notre guide fait le point.
Le pont : vendre avec paiement à terme
Vendre un bien loué avec paiement à terme vous assure des mensualités sur une durée que vous choisissez, sans plus aucune gestion. Conclue sans intérêts, comme nous la pratiquons, la vente à terme présente un avantage net : les mensualités ne sont pas un revenu soumis à l'impôt sur le revenu, puisqu'elles paient le prix du bien. Seule une éventuelle plus-value relève du régime des plus-values immobilières, totalement exonérée après 30 ans de détention.
Et si l'acquéreur ne paie plus ? Le vendeur est protégé par l'hypothèque légale de 1er rang (privilège du vendeur) et par la clause résolutoire prévue dans l'acte. C'est aussi la formule que nous conseillons souvent autour de 60 ans, comme l'explique notre guide vendre en viager à 60 ans.
À partir de 70 ans : vendre en viager
Le viager apporte ce qu'aucun loyer ne garantit : une rente à vie, sans gestion, qui protège du risque de vivre très longtemps. Deux règles fiscales plaident pour attendre 70 ans :
- La rente n'est imposable que sur une fraction : 40 % entre 60 et 69 ans, 30 % à partir du jour des 70 ans. Ce pourcentage est fixé au premier versement et ne change plus.
- La plus-value : la résidence principale en est exonérée ; pour un autre bien, l'exonération est totale après 22 ans de détention pour l'impôt sur le revenu et 30 ans pour les prélèvements sociaux. Un bien acheté à 40 ans et vendu à 70 ans sort donc sans impôt sur la plus-value.
L'âge joue aussi sur le prix : plus le vendeur est jeune, plus la valeur de son droit d'usage et d'habitation est élevée, et plus le reste à vendre, donc la rente, est faible. Notre schéma le montre pour un couple de vendeurs du même âge :
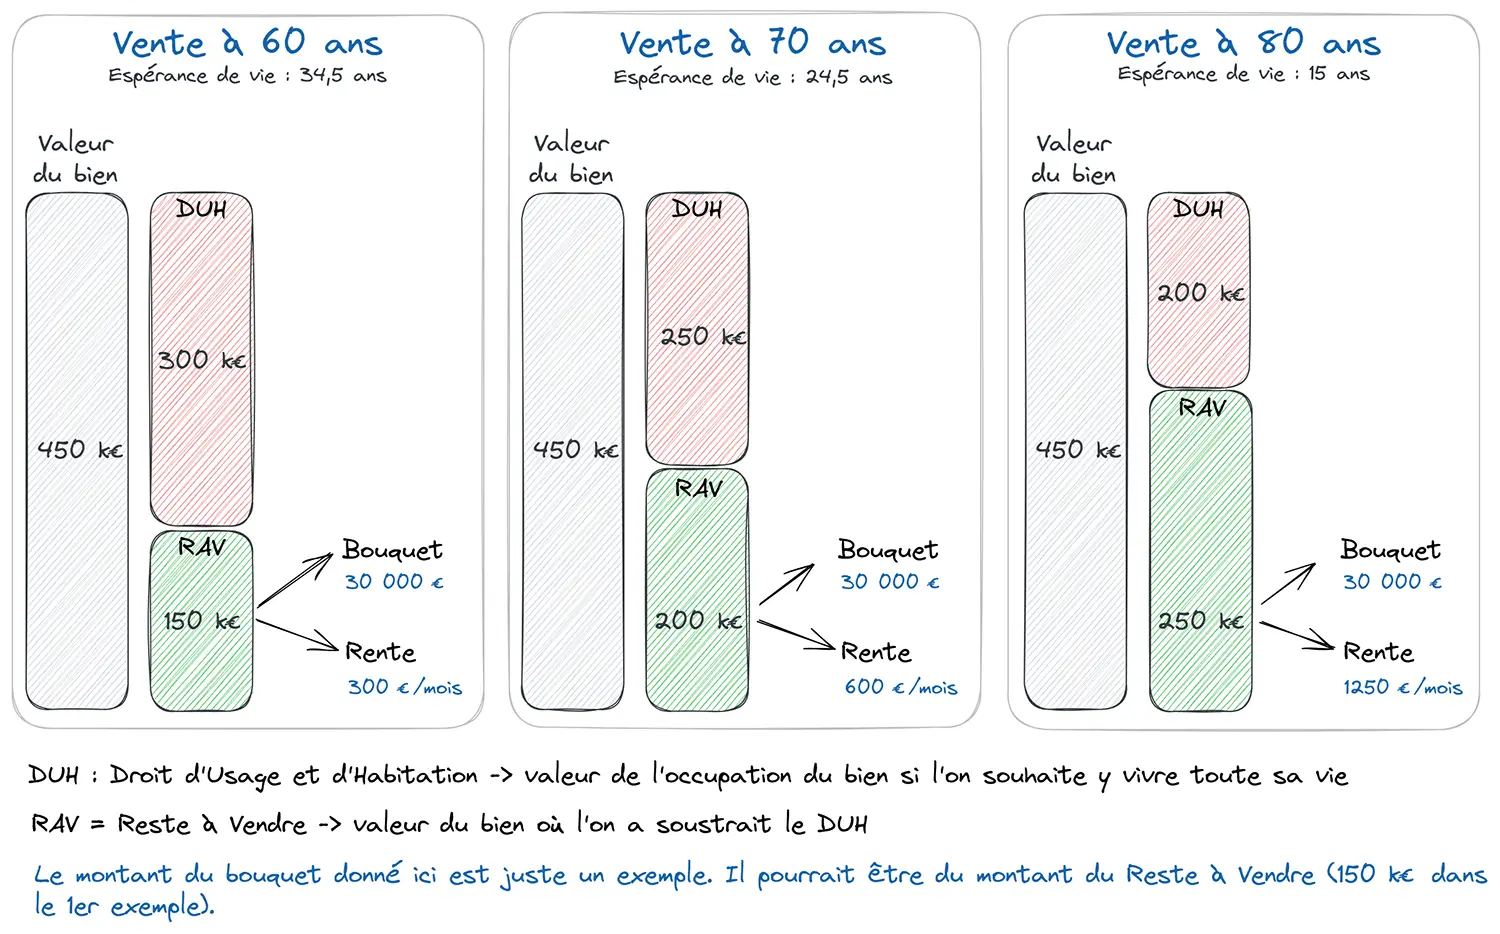
Pour aller plus loin : vendre en viager à 70 ans, et pour les propriétaires bailleurs, sortir de la gestion locative grâce au viager libre.
Le schéma le plus courant : les biens loués se vendent en viager libre ou libre loué, la résidence principale en viager occupé ou en nue-propriété, pour toucher un capital et une rente sans déménager.
Combiner les formules
Aider ses enfants avec le bouquet
Vendre en viager n'empêche pas d'aider ses enfants : le bouquet reçu peut financer l'apport de leur résidence principale, de leur vivant et du vôtre. Chaque parent peut donner à chaque enfant 100 000 € sans droits, et en plus 31 865 € au titre du don familial de sommes d'argent si le parent a moins de 80 ans et l'enfant est majeur. Ces montants se renouvellent tous les 15 ans. Le notaire vous indique la forme la plus adaptée. Les autres usages du capital sont détaillés dans notre article que faire du bouquet.
Soyons clairs : un viager transforme un bien en revenus que vous consommez. Ce que vous transmettrez à la fin sera plus faible. Donner une partie du bouquet tôt est souvent la façon la plus utile de concilier les deux.
Selon votre budget : par quoi commencer
La règle : d'abord ce que l'on ne peut pas rattraper plus tard, ensuite l'effet de levier du crédit tant que l'on est jeune, enfin le capital quand le crédit de la résidence principale est terminé.
- Quel que soit le budget : votre relevé de carrière et une épargne de précautionSavoir ce que vous toucherez et pouvoir faire face à un imprévu sans revendre un bien.
- La résidence principaleÀ crédit, pour profiter de l'effet de levier, ou plus rarement en vente à terme libre si vous trouvez un bien proposé ainsi. Objectif : crédit terminé avant l'arrêt du travail.
- Peu de capital, mais une capacité d'emprunt : le locatif à créditLa seule solution sans gros apport. Le temps joue pour vous, à condition d'accepter la gestion.
- Du capital, pas de temps pour gérer : la nue-propriétéTemporaire si vous voulez une date de fin connue, auprès d'un senior si vous acceptez l'aléa contre une décote plus forte.
- Résidence principale payée, revenus encore stables : un viager occupé, puis un deuxièmeLe bouquet sur l'épargne ou un prêt garanti par votre logement, la rente sur vos revenus d'activité.
- Vers 60 ans, organiser le pont ; à partir de 70 ans, vendre en viagerLoyers et vente à terme avant la pension, rente viagère ensuite, et une partie du bouquet pour aider les enfants.
Notre conseil de terrain : le viager occupé est rarement adapté à un trentenaire qui rembourse déjà sa résidence principale, sauf si son reste à vivre le permet, une fois le crédit, la rente et les charges payés. Il devient vraiment pertinent une fois ce crédit terminé, avec une épargne disponible et des revenus stables pour quelques années encore.
- Service Public, retraite du salarié : la décote
- Service Public, rachat de trimestres du salarié du secteur privé
- Service Public, nouvelle fiscalité du PER avec la loi de finances pour 2026
- BOFiP, rentes viagères à titre onéreux (article 158-6 du CGI)
- impots.gouv.fr, donations aux enfants sans droits
- Assemblée nationale, question écrite n° 6021 sur les libéralités avant 2006
- CMS Francis Lefebvre, suspension de la réforme des retraites
- Cerema, fiche sur l'usufruit locatif social
- Assemblée nationale, calendrier de décence énergétique des logements
- Actu-Juridique, dispositif Jeanbrun (loi de finances pour 2026, article 47)